Raisin opiniones 2026: ¿es de fiar, dónde está tu dinero y cuándo puedes recuperarlo? Raisin es una plataforma para contratar depósitos y cuentas de ahorro de distintos bancos. Puede ayudarte a comparar, pero el banco del producto, su contrato y la garantía aplicable importan más que el anuncio.
Revisión documental: 12 de octubre de 2026. Hemos actualizado las condiciones y conservado las imágenes anteriores como archivo histórico. Esta revisión no supone una nueva prueba personal de la plataforma, no calcula una nueva nota de satisfacción y no garantiza rentabilidad ni ausencia de riesgos.
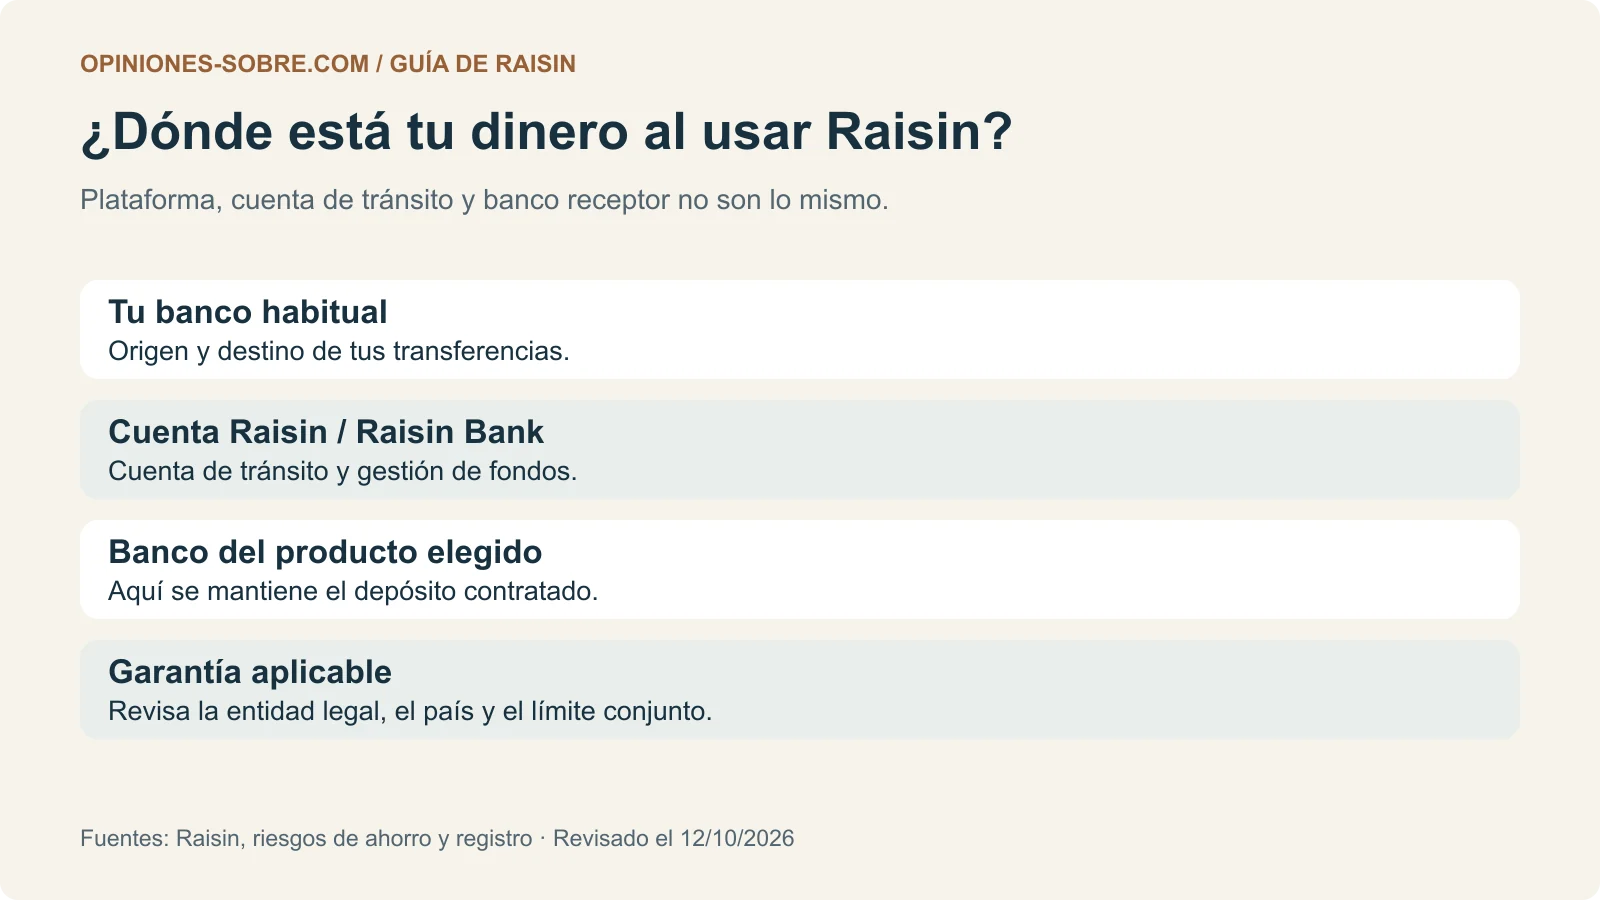
Tabla de contenidos
Política de anuncios
opiniones-sobre.com es un blog independiente que se financia a través de enlaces de afiliación. El hecho de que podamos recibir alguna compensación por los enlaces no influye en nuestros análisis y a ti no te cuesta absolutamente nada, sólo recomendamos lo que nuestros expertos han probado y consideramos mejor para ti y tu dinero, además si el producto no encaja con lo que buscas te damos alternativas. + info aquí
1. Qué es Raisin y dónde se queda tu dinero
En pocas palabras: eliges un producto de un banco a través de una plataforma común. La guía oficial de registro explica que se abre una Cuenta Raisin en Raisin Bank y que, después de elegir el producto y transferir fondos, se tramita la contratación.
La explicación oficial sobre los riesgos distingue la plataforma, la cuenta de tránsito y el banco colaborador. No estás prestando todos tus ahorros a una aplicación: el depósito contratado queda en la entidad del producto seleccionado.
¿Mi primera comprobación? Escribir el nombre legal del banco, el país y el fondo de garantía en una nota junto al contrato. Si no puedo identificar a quién le estoy confiando el dinero, todavía no he terminado de comparar.

2. Cuenta Bienvenida: qué ofrece ahora y qué pasa después
La Cuenta Bienvenida anunciada el 12/10/2026 ofrece 3,10 % TAE y 3,06 % TIN durante tres meses, desde 1 € hasta 60.000 €. Está dirigida a nuevos clientes que no hayan contratado productos de ahorro en Raisin.com; los intereses se abonan mensualmente.
Es una oferta de tres meses, no un compromiso de mantener ese interés todo el año. Al finalizar puedes devolver los fondos a la Cuenta Raisin o moverlos a otro producto; revisa cualquier selección de Cambio Inteligente y las condiciones del destino antes de autorizarla.
La página consultada permite recuperar el capital antes de los tres meses, pero no presenta un día universal de cierre comercial. No inventamos una fecha límite. Guarda la información contractual que recibas: la oferta disponible el día de tu alta puede ser distinta.
No la elegiría solo por el porcentaje grande. Primero decidiría qué haré cuando termine la promoción y si me compensa abrir y gestionar otra cuenta para el saldo que realmente voy a mantener.

3. Cuenta de ahorro o depósito: el plazo cambia la decisión
Una cuenta de ahorro y un depósito a plazo fijo no resuelven la misma necesidad. Para un gasto que puede aparecer pronto, la flexibilidad pesa mucho; para dinero con una fecha de uso conocida, interesa estudiar el vencimiento. No hay una modalidad que sea la mejor para todo el mundo.
| Modalidad | Interés y plazo | Acceso al dinero |
|---|---|---|
| Ahorro flexible | Tipo generalmente variable; sin vencimiento fijo | Retirada según tramitación y transferencia |
| Ahorro con preaviso | Tipo y restricciones en la ficha | Avisa antes; comprueba si admite retirada parcial |
| Depósito a plazo | Tipo contratado para un plazo | Vencimiento; cancelación solo si el contrato la permite |
La guía de cuentas de ahorro distingue cuentas flexibles y con preaviso. Describe hasta dos días hábiles en las flexibles y cuatro días de aviso en la modalidad con preaviso; para esta última indica que no admite ingresos adicionales ni retiradas parciales. Comprueba siempre la ficha del producto concreto.
Disponibilidad no significa efectivo instantáneo en tu banco habitual. Hay que considerar el preaviso, la tramitación y la transferencia de vuelta. No dejaría todo el dinero necesario para una urgencia inmediata detrás de un proceso que no he comprobado.
Captura histórica de una cuenta de ahorro; consulta los plazos actuales en la ficha del producto.

En depósitos, revisa cancelación y renovación. Si el contrato no permite cancelar antes, no cuentes con rescatarlo porque te surja un gasto. Cuando sí lo permite, el tratamiento de los intereses depende de sus condiciones; no es correcto afirmar que todos aplican la misma penalización.
La página de depósitos de octubre anuncia hasta un 3,75 % TAE. Ese máximo no describe cualquier plazo: su selección lo vincula a depósitos de siete y ocho años. Compara ofertas para el mismo horizonte y lee el documento del banco, no solo el titular comercial.
También debes saber cuándo se paga el interés, si se capitaliza, qué importe mínimo admite y qué ocurre al vencimiento. Una renovación automática puede tener un tipo distinto al inicial. Pon un recordatorio antes de esa fecha, incluso si hoy estás satisfecho con el producto.

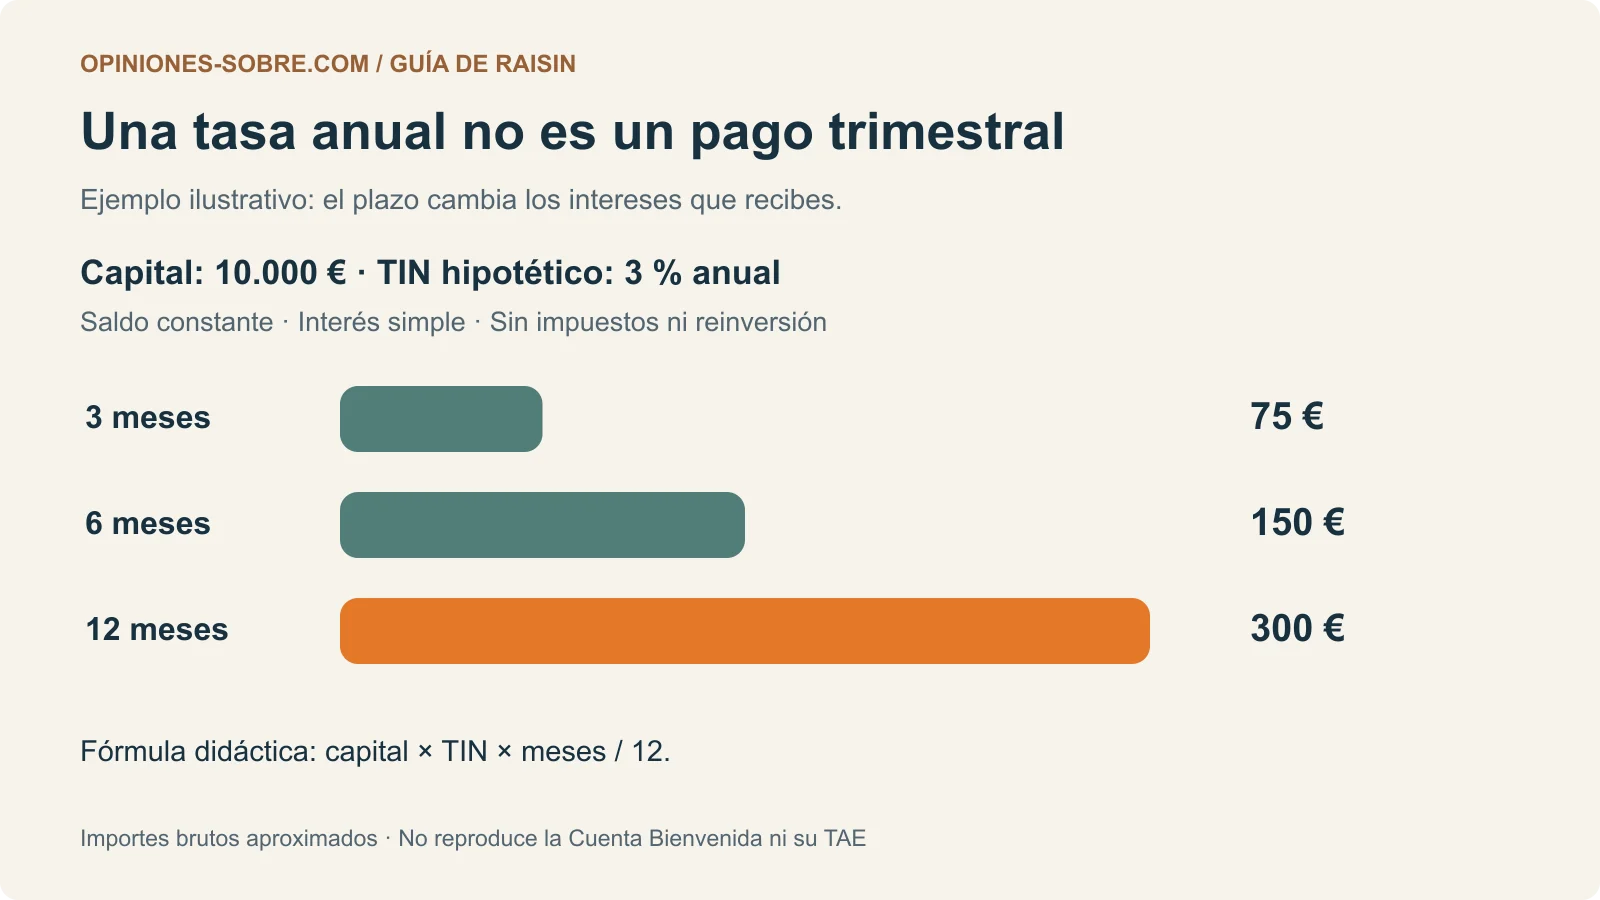
Para entender el plazo, utiliza un ejemplo separado de las ofertas: 10.000 € a un TIN hipotético del 3 % anual producen aproximadamente 75 € brutos en tres meses y 300 € en doce, con interés simple y saldo constante. Cálculo: capital × TIN × meses / 12; no incluye impuestos ni reinversión.
El ejemplo no reproduce la Cuenta Bienvenida: su TAE, TIN, liquidación mensual y días efectivos son los del contrato. Sirve para evitar un error muy frecuente: leer un porcentaje anual y pensar que se cobrará entero en un trimestre.
4. Raisin y seguridad: qué cubre la garantía y qué no
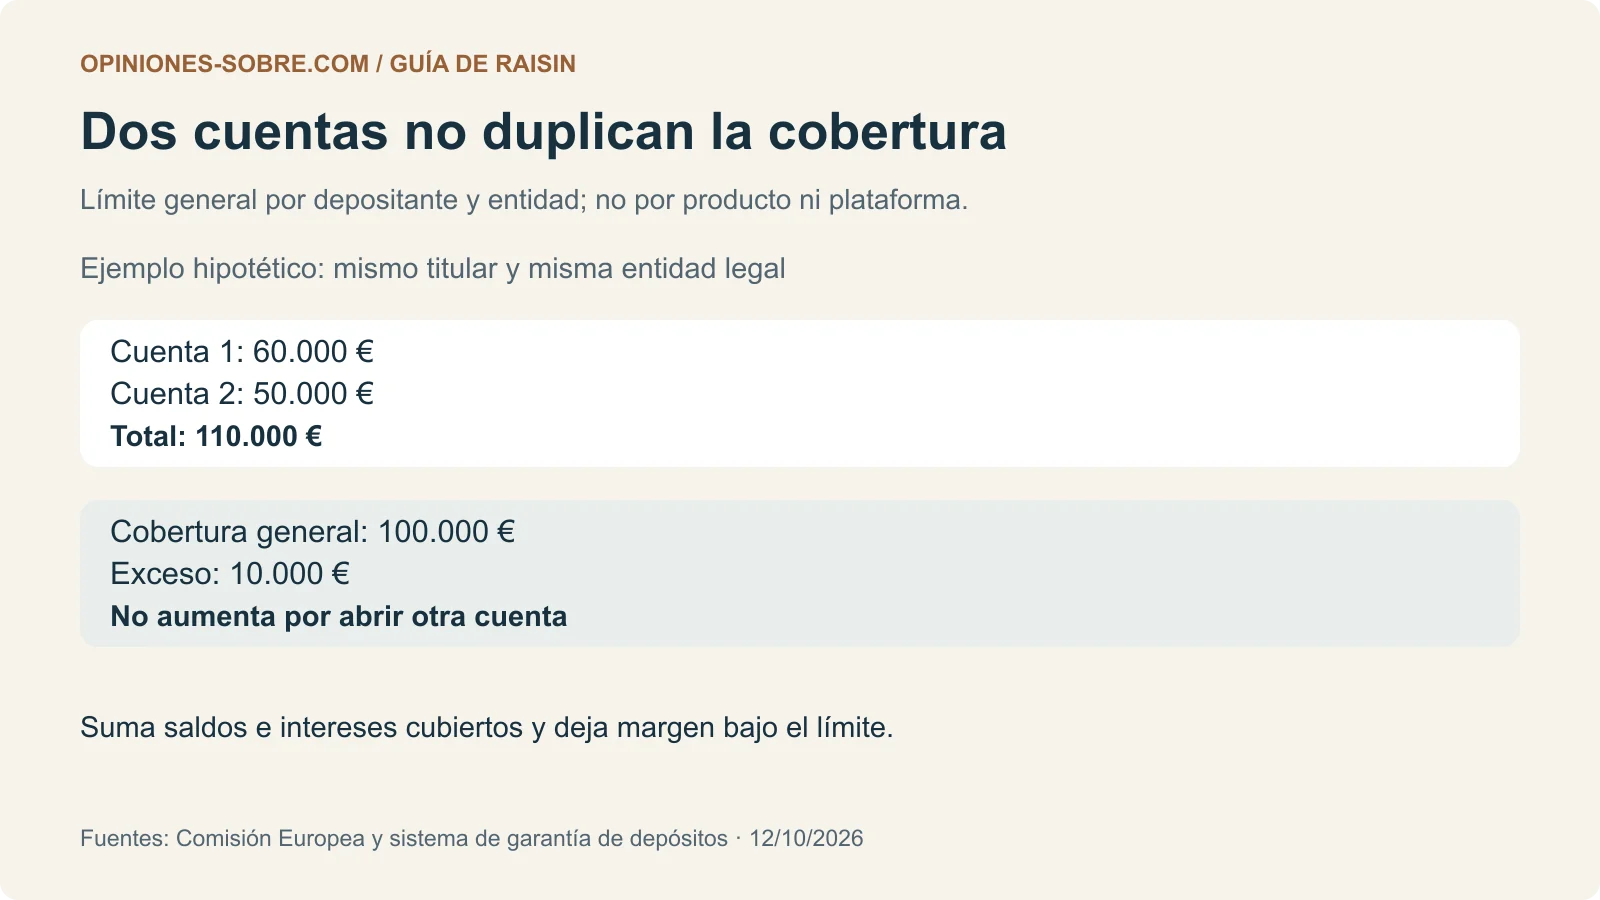
La Comisión Europea explica la protección de depósitos en caso de quiebra bancaria. El límite general es de 100.000 € por depositante y entidad para depósitos cubiertos. No es un seguro ilimitado por cada cuenta que abras.
Según la información de garantía de Raisin, debes incluir los intereses devengados en ese límite. Si ya tienes saldo en la misma entidad fuera de la plataforma, también debes tenerlo en cuenta. El nombre comercial y la entidad legal no siempre son lo mismo.
Ejemplo hipotético: 60.000 € en una cuenta y 50.000 € en otra del mismo banco suman 110.000 €. Abrir dos productos no duplica el límite general de 100.000 €. Si quieres dejar margen para intereses, no planifiques únicamente con el capital inicial.
El fondo del banco receptor es el que debes mirar cuando el dinero ya está en el producto. Que Raisin Bank tenga cobertura alemana no convierte en alemanes todos los depósitos contratados a través de la plataforma. Antes de contratar, descarga la hoja informativa de protección de depósitos de esa entidad.
Tampoco confundiría protección frente a insolvencia con riesgo cero. Puedes sufrir demoras operativas, necesitar dinero antes del vencimiento o perder poder adquisitivo si los precios suben más que el rendimiento neto. La garantía no convierte un depósito en un producto adecuado para cualquier situación.
Raisin explica que el cierre de la plataforma no implica por sí mismo la desaparición de un depósito mantenido en un banco colaborador. Eso no es una promesa de que cualquier incidencia se resolverá al instante: conserva contratos, certificados y datos de contacto fuera de la aplicación.

Cuidado con las webs y llamadas que suplantan a Raisin
La guía de seguridad de Raisin advierte que no te pedirá contraseñas ni códigos y que no te solicitará transferencias a cuentas que no puedas ver desde tu área de cliente. Accede desde el canal oficial, no desde una llamada con una supuesta oferta exclusiva.
Si detectas un fraude, contacta con el servicio oficial cuanto antes. No publiques códigos ni documentos en comentarios de un blog. Una reseña puede orientar sobre un servicio; no permite validar el IBAN que te envía una persona desconocida.
5. Comisiones, alta y documentos que conviene guardar
Raisin declara gratuitos la apertura y el mantenimiento de la Cuenta Raisin, la gestión de transferencias en euros y los servicios de los productos de ahorro descritos en su información oficial. Explica que recibe comisiones de los bancos colaboradores. No necesitas llevar la nómina para utilizar el servicio descrito.
Eso no significa que desaparezcan los costes que pueda cobrar tu banco de origen, ni los impuestos sobre intereses. Mira tu tarifa de transferencias y los documentos del producto. En nuestra comparativa de bancos sin comisiones distinguimos mantenimiento, tarjeta, cajeros y otras operaciones.
El proceso actual explicado por Raisin consiste en registrarte desde web o app, verificar tus datos, elegir el producto y transferir fondos a la Cuenta Raisin. No repetimos como requisito universal la microtransferencia de la edición antigua: sigue las instrucciones que veas en tu alta y la documentación solicitada.

- Guarda el contrato de la Cuenta Raisin y el del producto elegido.
- Conserva la hoja de garantía, la entidad legal y el país.
- Anota TIN, TAE, plazo, pago de intereses y renovación.
- Comprueba cancelación o preaviso y destino de devolución.
- Descarga justificantes y certificados fiscales cuando estén disponibles.
No hace falta contratar para comprobar que el proceso tiene sentido. Antes de enviar dinero, resuelve cualquier discrepancia entre un anuncio y la ficha. Si lo que necesitas es separar el ahorro de los gastos cotidianos, también puedes consultar la guía de cuentas de ahorro sin comisiones.
6. Impuestos: la rentabilidad bruta no es lo que te queda
La guía fiscal de Raisin indica que un residente fiscal en España debe declarar los intereses de sus depósitos y cuentas. La retención en origen y la documentación necesaria pueden cambiar según el país y la entidad; no presupongas que todos los bancos extranjeros retienen igual.
Además, puede existir obligación informativa por bienes y derechos en el extranjero. Para cuentas, la AEAT explica el umbral del modelo 720 atendiendo al saldo conjunto a 31 de diciembre o al saldo medio conjunto del último trimestre, con excepciones. No basta con mirar una sola cuenta.
El umbral general de referencia es 50.000 €, pero tu obligación depende de la situación concreta y de otras reglas. No confundas una declaración informativa con pagar un impuesto extra por usar Raisin. Consulta la AEAT o un asesor si tienes dudas, especialmente si ya declaraste cuentas en años anteriores.
Al comparar, haz dos columnas: intereses brutos y dinero neto estimado según tu fiscalidad. Y añade una tercera: el trabajo documental que tendrás. Una pequeña diferencia de rendimiento puede no compensarte si buscas la máxima sencillez administrativa.
7. Raisin opiniones: experiencias, ventajas y límites
En la edición original conté que había utilizado y analizado Raisin y valoré la posibilidad de comparar ahorro de varios bancos desde una misma plataforma. Ese relato es histórico. Esta actualización contrasta documentación publicada, no una nueva contratación ni una prueba reciente de retiradas o atención al cliente.
No hay base suficiente en aquella reseña para atribuir las críticas a la competencia o afirmar que las opiniones positivas estén compradas. Las notas de aplicaciones y portales cambian, y una puntuación media no demuestra que un banco vaya a resolver bien tu caso.


Para leer opiniones útiles, mira fecha, producto, problema y resolución. No es lo mismo una incidencia al verificar documentos que una reclamación sobre un depósito vencido. Tampoco una captura de 2022 acredita las condiciones actuales de la aplicación.
Conservamos la antigua valoración editorial como archivo, no como una nota calculada en 2026: cuentas de ahorro 4,5/5; depósitos 4/5; rentabilidades 3/5; seguridad 5/5; comisiones 5/5; respaldo de activos 5/5, media mostrada 4,4/5. Sus etiquetas y puntuaciones pertenecen a la edición anterior; no certifican ausencia de riesgos.

Lo que valoraría a favor
- Comparar plazos y productos de varias entidades desde una plataforma.
- Documentación y atención en español, según el servicio anunciado.
- Posibilidad de separar ahorro disponible y dinero a plazo.
- Costes de la plataforma explicados sin exigir nómina.
Lo que revisaría antes de elegir
- No sustituye una cuenta corriente para tus pagos diarios.
- Liquidez, renovación y condiciones dependen del producto.
- La garantía tiene límites y corresponde a la entidad receptora.
- Fiscalidad y certificados pueden requerir gestiones adicionales.
- Una promoción corta obliga a decidir qué harás después.

Atención al cliente y reclamaciones
La página de contacto publica servicio@raisin.com y el 91 038 15 62, de lunes a viernes de 8:30 a 16:30. Para una queja formal, su procedimiento de reclamaciones admite presentación por escrito y explica las vías posteriores.
Conserva fecha, número de incidencia, justificante y respuesta. Explica el producto y qué solución pides. Si la gestión corresponde al banco colaborador, solicita que te indiquen su canal competente. No prometemos respuesta inmediata ni devolución garantizada por enviar un correo.
Preguntas frecuentes sobre Raisin
¿Puedo perder dinero con Raisin?
Los depósitos cubiertos tienen protección con el límite y las condiciones del sistema aplicable. No es correcto resumirlo como riesgo cero: comprueba entidad, suma de saldos e intereses, liquidez y documentación. También existe riesgo de fraude si utilizas canales falsos.
¿Puedo retirar el dinero cuando quiera?
Depende de la modalidad. Una cuenta flexible admite retirada bajo sus plazos operativos; una con preaviso exige avisar. Un depósito puede impedir la cancelación anticipada. Mira la ficha concreta antes de contar con ese dinero para un gasto próximo.
¿Raisin cobra comisiones?
La plataforma anuncia gratuitos los servicios de ahorro descritos. Comprueba por separado el coste de tu banco de origen y las condiciones contractuales. Los impuestos sobre rendimientos no son una comisión de Raisin.
¿La Cuenta Bienvenida mantiene el interés después de tres meses?
No debes asumirlo. La oferta consultada dura tres meses; después el dinero vuelve a la Cuenta Raisin o pasa al producto que selecciones. El nuevo destino tiene sus propias condiciones y rentabilidad.
Conclusión y mi opinión final sobre Raisin
Lo estudiaría si quiero comparar depósitos y cuentas de ahorro de varios bancos y estoy dispuesto a leer las condiciones de cada uno. No lo elegiría únicamente porque una tabla muestre la TAE más alta: plazo, acceso al dinero y fiscalidad forman parte de la decisión.
Si necesitas una cuenta para cobrar, pagar recibos y usar tarjeta, esa es otra búsqueda. Si quieres mover ahorro, primero deja claro cuánto puedes inmovilizar y durante cuánto tiempo. Es más útil resolver esas dos preguntas que perseguir cualquier promoción.
¿Has utilizado Raisin? Cuéntame qué producto contrataste, cuándo ocurrió tu experiencia y cómo se resolvió cualquier incidencia, sin publicar datos personales ni de cuentas. Te leo en los comentarios. Un saludo y muchas gracias.
Fuentes primarias enlazadas junto a cada afirmación; consulta documental del 12/10/2026. Cifras comerciales sujetas a cambios y contratación. Fotografías y valoración anteriores se conservan identificadas como archivo. No se han realizado nuevas pruebas de uso ni elaborado una nueva puntuación. Contenido informativo, no asesoramiento financiero o fiscal personalizado.
Si quieres comparar la oferta, utiliza la web oficial de Raisin. Hemos retirado de esta reseña el enlace comercial anterior porque su destino devuelve una página no encontrada; no se ha cambiado la redirección global ni se ha inventado un nuevo acuerdo de afiliación.

- Cuentas de ahorro sin comisiones: 5 opciones, intereses y condiciones en 2026 - 6 octubre, 2026
- Mejor cuenta sin comisiones: 7 claves para elegir en 2026 - 5 octubre, 2026
- Bancos sin comisiones: 10 cuentas y costes reales en 2026 - 28 septiembre, 2026


Acabo de hacerme cliente hace menos de un mes y la verdad es que el proceso ha sido ágil y sencillo. Es cierto que el servicio de atención telefónica parece estar saturado estos días pero considero que es posible que se deba al aumento de solicitudes de nuevos clientes (al igual que está pasando en los servicios de atención del Tesoro Público), sin embargo el servicio de atención vía mail ha sido muy resolutivo. Por lo demás no puedo sino opinar que si buscas seguridad es una buena opción y en cuanto a la rentabilidad para productos con mínimo riesgo nada malo que decir, sobre todo si comparamos las rentabilidades de los bancos españoles.
Gracias Miguel por tu comentario. La verdad es que Raisin está funcionando bastante bien, una aplicación segura y rentable sin riesgo.
En 2023 han cambiado mucho las opiniones sobre Raisin, la atencion al cliente es pesima si es que consigues que te atiendan. Abrir una cuenta o un deposito es tedioso y extremadamente lento, los productos que ofrecen, son interesantes, pero despues de mas de una semana intentando abrir mi cuenta he desistido, no voy a confiar mi dinero a una plataforma, que me inspira tan poca confianza su departamento de atencion al cliente y los simples tramites de apertura de cuenta y deposito, son tan lentos y opacos, pues no te responden los mensajes ni te informan como se encuentra el proceso de tu operacion, o si hay algun problema. Buscare otro producto que me inspire mas confianza.
Hola Miguel, ¿qué problema has tenido al abrir la cuenta? Mi cuñado se abrió una la semana pasada y no tuvo problemas.
Yo llevo usando Raisin hace ya varios años que lo descubrí, y ahora con esto de que los depósitos y las cuentas de ahorro dan más que antes que vuelto a contratar otros sus paquetes. Muy contentos con ellos sobre todo por la atención personal que me brinda.
Gracias por tu opinión Alcorta, la gente suele estar contentos con ellos y más ahora que los depósitos y las cuentas de ahorro vuelven a dar intereses atractivos. Un saludo y muchas gracias por tu comentario.
Estoy de acuerdo con la mayoría de cosas que dices, podría mejorar en algunos aspectos como por ejemplo el hecho de tener más facilidades a la hora de contratar algunos depositos españoles.
Este artículo parece de esos que son «patrocinados» por la propia empresa. No hay nada malo, todo es una maravilla. No se basan en hechos, tan solo en publicidad corporativa. Por ejemplo:
«Esta plataforma es una de las mejores opciones que hay para que tus ahorros rentabilicen sin riesgo, ya que sus clientes la valoran con más de 4’5 estrellas sobre 5 en las plataformas como iOS o Android.»
No sabía que iOS o Android eran «plataformas». Pensé que eran sistemas operativos para dispositivos móviles. ¿En qué parte de iOS o Android podemos encontrar esas valoraciones de los clientes?
«Además, en internet las diferentes páginas de opiniones de productos bancarios puntúan a Raisin con más de 4 estrellas.»
La misma pregunta, ¿Cuáles son esas «diferentes páginas» en Internet?
Hola José, te respondo yo porque mi compañero Ángel está de baja.
Lo primero agradecer tu comentario, cualquier crítica constructiva es bienvenida :).
Es verdad que tanto iOS como Android son sistemas operativos, lo que quería decir Ángel es que dichas valoraciones las puedes encontrar en las plataformas dónde se distribuyen las aplicaciones, por ejemplo en la plataforma de la App Store de iOS:

En cuanto a las páginas de opiniones puedes ver, por ejemplo, que en una de las más famosas tiene un conjunto de puntuaciones de más de 4 estrellas:
Repito que nos encanta tu punto de vista, no queremos que el artículo parezca un artículo patrocinado ni nada por el estilo, por eso vamos a remodelarlo para meterle apartados de pros y contras, otro de para quién es ideal Raisin, así como valoraciones de estrellas, como en este artículo: https://opiniones-sobre.com/bancos-sin-comisiones/ o incluso este otro: https://opiniones-sobre.com/fondo-indexado-sp500/
Por otro lado, con la subida de tipos creo que la plataforma Raisin va a tener un buen recorrido en este año 2023 para conseguir rentabilizar las inversiones con el mínimo riesgo.
Cualquier duda o sugerencia que tengas estaremos encantados de ayudarte (o de que tú nos ayudes a nosotros con tu punto de vista).
Un saludo, Francisco Richarte.
Um, interesante, así que se creó en 2021 y llegó a España en 2016. Parece un problema de física cuántica y la deformación del espacio-tiempo…
Gracias por avisar de la errata 😅, ya está solucionada, fue en el año 1973 cuando se creo con el nombre de Mitteleuropäische Handelsbank AG German-Polish Bank. Un saludo.
Una muy buena y acertada valoración de un producto que es muy difícil contratar en nuestro país, los bancos que ofrecen este tipo de productos te dan unas comisiones y ventajas CASI NULAS.
Portugal, si, nuestro país vecino es un claro ejemplo de lo que debería pasar en España.
Acertadísimo y saludo.
En España nos tienen engañados totalmente, nos roban a gritos mientras rescatamos los bancos y se quedan con nuestro dinero, Sin duda Raisin es un gran descubrimiento.
Yo precisamente hoy tenía que renovar o cancelar un deposito con Raisin y buscando opiniones no puedo estar mas de acuerdo con lo que dices. Es lo mejor que hay y los que mas intereses dan sin tener que viajar a otro pais a contratarlos como hacia antes. No les doy 6 estrellas por que no se puede. Yo se lo recomiendo a todo el que quiera dormir como yo a pierna suelta.
Así es Alfredo, sinceramente creo que no hay una opción mejor para conseguir rentabilidades con un riesgo 0. Un saludo y a seguir durmiendo bien.
El día que cojan el teléfono quizá me decida a abrir una cuenta con ellos. De momento voy a pasar.
Hola José, ahora con la subida de tipos está todo el mundo interesándose en sus productos y por lo que sé andan saturados, además estas plataformas intentan operar online en la medida de lo posible para ahorrar costes y ser rentables (es o eso o subir las comisiones a los clientes), lo mejor es abrirse la cuenta online en https:/www.raisin.es, ya que esto no compromete a nada y puedes ver las diferentes opciones que dan, y si tienes cualquier duda igual puedo echarte una mano como usuario que soy de Raisin.
Deberían aprender mucho los bancos españoles de los bancos europeos, gran error haber salvado la banca a coste 0, se ríen de nosotros.
Sobre Raisin decir que es una plataforma muy fácil de usar, y no vas a encontrar nada que rente más a tus ahorros que esto, Y no tengáis miedo, el dinero está a salvo.
Gracias Ángel por tu recomendación y análisis.