Las cuentas de ahorro sin comisiones permiten guardar dinero y cobrar intereses sin pagar mantenimiento, según las condiciones de cada producto. Pero no basta con mirar el porcentaje más grande: necesitas saber cuánto dura, qué saldo remunera y cuándo puedes recuperar tus ahorros.
¿Tienes dinero parado y quieres que trabaje sin complicarte? Vamos a comparar cinco opciones, separar las ofertas de bienvenida de los tipos posteriores y poner Facto en su sitio: un depósito a plazo no sustituye al dinero disponible para una urgencia.
Revisión documental: 6 de octubre de 2026; plazos de Openbank y Sabadell comprobados el 16 de noviembre. Las cifras proceden de las páginas oficiales enlazadas. Esta actualización no representa nuevas pruebas personales ni una recomendación financiera adaptada a tu situación. Comprueba la oferta y el contrato antes de firmar.
- Cuentas de ahorro sin comisiones: 5 opciones y su letra pequeña
- Cómo comparar el dinero que realmente vas a cobrar
- 1. Openbank: doce meses y Bizum, sin nómina para la remuneración
- 2. MyInvestor: seis meses para nuevas altas, no un año para todos
- 3. Sabadell: remuneración inicial e incentivos separados
- 4. WiZink: cuenta de ahorro disponible, sin promesa de tipo perpetuo
- 5. Raisin: comparar bancos y revisar qué pasa después de la bienvenida
- Ahorro disponible, preaviso y depósito: no son lo mismo
- ¿Está protegido mi dinero? Mira la entidad, no solo la marca
- Cómo elegir cuentas de ahorro sin comisiones sin ir detrás del anuncio
- Dudas frecuentes sobre cuentas de ahorro sin comisiones
- Fuentes, método y condiciones que conviene vigilar
- Mi conclusión: interés, plazo y acceso deben encajar contigo
Política de anuncios
opiniones-sobre.com es un blog independiente que se financia a través de enlaces de afiliación. El hecho de que podamos recibir alguna compensación por los enlaces no influye en nuestros análisis y a ti no te cuesta absolutamente nada, sólo recomendamos lo que nuestros expertos han probado y consideramos mejor para ti y tu dinero, además si el producto no encaja con lo que buscas te damos alternativas. + info aquí
Esta revisión contrasta documentación pública, no atribuye nuevas experiencias al autor. Puede haber enlaces comerciales ya presentes en el artículo; una compensación no convierte una cuenta en la mejor para todo el mundo.
Cuentas de ahorro sin comisiones: 5 opciones y su letra pequeña
La selección combina cuatro bancos de la edición anterior y Raisin, que permite comparar productos de otras entidades. No es un ranking de todo el mercado. El orden no asigna notas nuevas: compara cada alternativa con el uso que darás a tu dinero.
| Opción | Tipo anunciado al revisar | Duración y saldo | Qué debes comprobar |
|---|---|---|---|
| Openbank OPEN325 | 3,25 % TAE / 3,20 % TIN | 12 meses; sin máximo remunerado anunciado | Nuevos clientes, código OPEN325 y Bizum. Incentivo por recibos: plazo anunciado hasta el 16/11/2026. Para altas posteriores, consulta la oferta vigente |
| MyInvestor | 2,50 % TAE / 2,472 % TIN | Primeros 6 meses; hasta 70.000 € | Altas desde 01/09/2026; tipo vinculado al BCE. Después, 0,30 % TAE sin inversión |
| Sabadell Online | 2,75 % TAE anunciado | Primer año; hasta 100.000 € de saldo conjunto | Altas del 13/11 al 02/12/2026. Después del primer año, tipo vigente |
| WiZink Ahorro | 1,20 % TAE / 1,193 % TIN | Sin límite de importe anunciado | Tipo modificable; no confundir con sus depósitos |
| Raisin Bienvenida | 3,10 % TAE / 3,06 % TIN | 3 meses; de 1 a 60.000 € | Nuevos clientes sin productos de ahorro previos; revisar destino después |
Los importes son brutos y las condiciones tienen fecha. Que una entidad no anuncie máximo remunerado no significa que todo el saldo esté cubierto por el fondo de garantía. Tampoco puedes asumir que una campaña seguirá disponible cuando leas este artículo.
Ver portada histórica del artículo
Imagen conservada de la edición anterior, no acredita ofertas vigentes.

Cómo comparar el dinero que realmente vas a cobrar
La TAE ayuda a comparar rendimientos anuales e incorpora la periodicidad y, cuando corresponden, gastos y comisiones. No es el porcentaje que cobrarás necesariamente en unos meses. Para estimar el pago sin reinvertir necesitas el TIN, el saldo y los días remunerados.
Un ejemplo sencillo: con 10.000 € al 3 % TIN durante tres meses cobrarías aproximadamente 75 € brutos usando meses iguales. Al 2 % TIN durante un año serían 200 €. La segunda tasa es menor, pero mantiene la remuneración más tiempo.
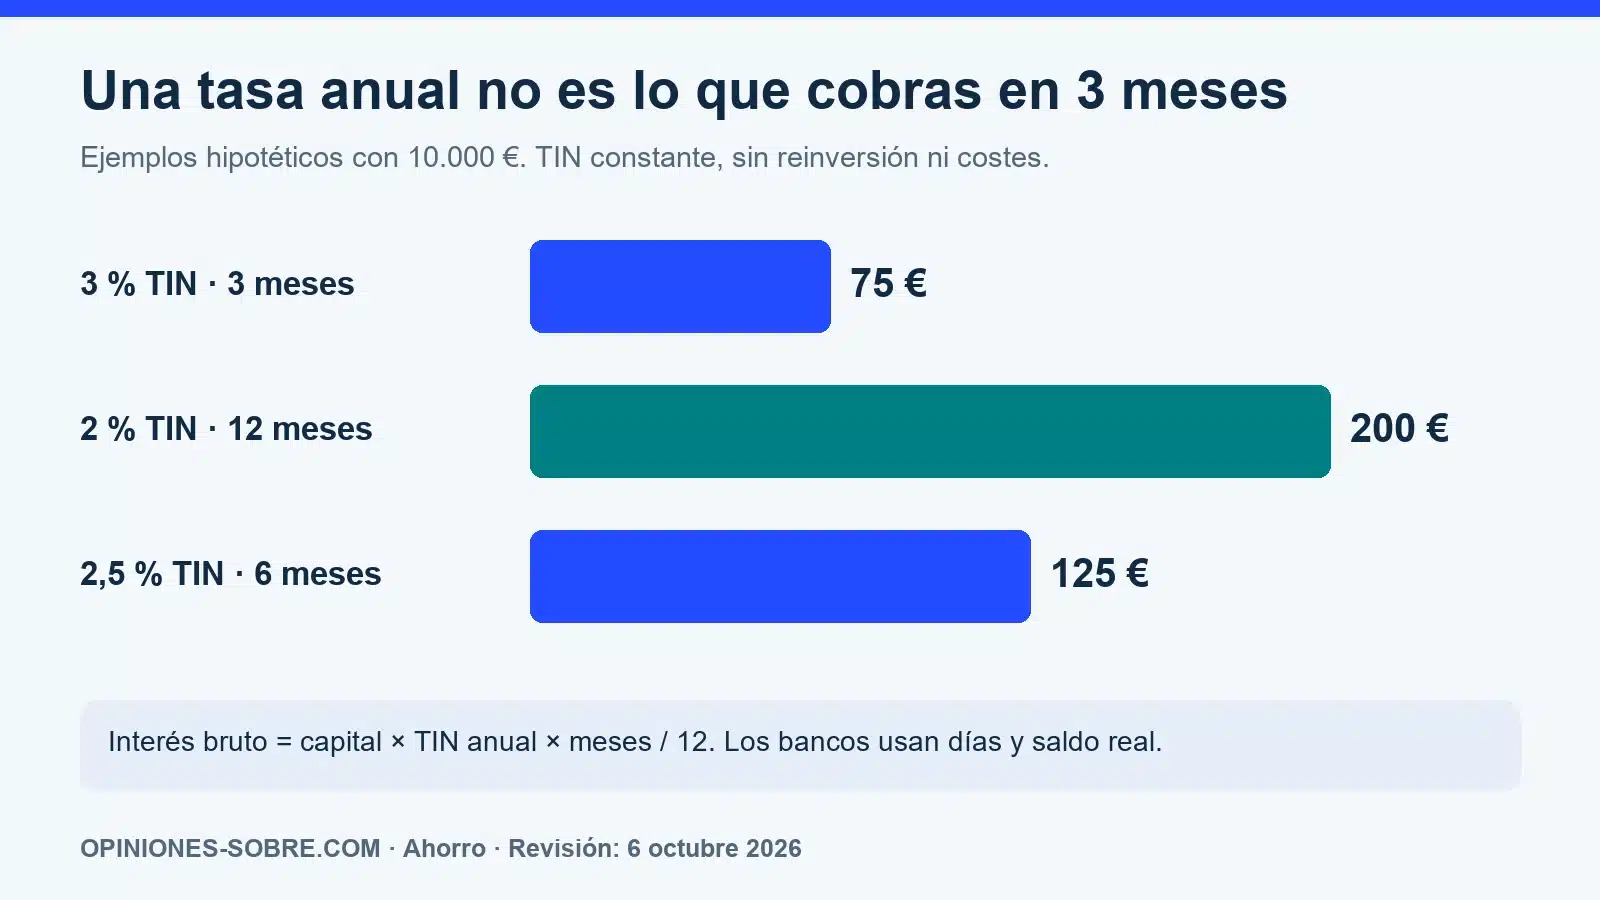
La fórmula orientativa es capital × TIN anual × meses / 12. Es un ejemplo, no una oferta bancaria: la liquidación real depende de días, fecha valor, saldo medio y contrato. No incluye impuestos, bonificaciones ni intereses sobre intereses.
En las cuentas de ahorro sin comisiones también cuenta el saldo máximo. Si tienes 90.000 € y solo remuneran 70.000 €, los 20.000 € restantes no obtienen ese interés. Haz el cálculo con tu saldo, no con el ejemplo publicitario máximo.
1. Openbank: doce meses y Bizum, sin nómina para la remuneración
La Cuenta Remunerada anuncia 3,25 % TAE (3,20 % TIN) durante doce meses con OPEN325 y Bizum, para nuevos clientes. No exige nómina para ese interés ni anuncia límite máximo de saldo remunerado. En la consulta del 16/11/2026, Openbank anunciaba el alta con ese código hasta ese mismo día. Si abres la cuenta después, comprueba qué código, tipo y requisitos te ofrecen.
No cobra mantenimiento, administración ni cancelación de esta cuenta. Después pasa a Cuenta de Ahorro Openbank al tipo vigente entonces. Ojo: el dinero debe estar en la remunerada, no en la cuenta corriente asociada. Puedes ordenar retiradas totales o parciales.
Encaja si cumples los requisitos y quieres un periodo anunciado largo sin bloquear el capital. La bonificación por recibos es otra promoción: las bases del 27/10 incluyen las altas con OPEN325 del 08/10 al 16/11/2026. No la sumes automáticamente al rendimiento de tus ahorros. Consulta la oferta oficial y nuestro análisis de Openbank.
Ver imágenes y puntuación histórica de Openbank
Archivo de 2022–2023, no una valoración nueva ni una comparación vigente. Las condiciones y campañas antiguas han sido sustituidas en el texto principal.


Puntuación editorial histórica: 4,4/5. No cobra comisiones: 5/5; Rentabilidad: 4/5; Seguridad: 5/5; Requisitos: 3,5/5; Otras Ventajas: 4/5; Disposición del dinero: 5/5. Estas notas se conservan como archivo; no justifican el orden actual de la selección.
2. MyInvestor: seis meses para nuevas altas, no un año para todos
Para cuentas abiertas desde el 01/09/2026, la página anuncia 2,50 % TAE (2,472 % TIN) los primeros seis meses, hasta 70.000 €. No exige nómina ni invertir para esa oferta inicial. Su información legal vincula el tipo al de la facilidad de depósito del BCE.
Desde el séptimo mes, sin inversión vinculada, indica 0,30 % TAE. Las mejoras por invertir tienen requisitos y riesgos propios: no compres fondos solo para ganar unas décimas en la cuenta. La cuenta no cobra apertura, mantenimiento ni cancelación y liquida intereses mensualmente.
La web conserva explicaciones de campañas anteriores. Por eso importa tu fecha de alta y lo que figure en el contrato. No apliques estas condiciones a una cuenta antigua. Contrasta producto e información legal antes de contratar.
Ver imágenes y puntuación histórica de MyInvestor
Archivo de 2022–2023, no una valoración nueva ni una comparación vigente. Las condiciones y campañas antiguas han sido sustituidas en el texto principal.


Puntuación editorial histórica: 4,7/5. No cobra comisiones: 5/5; Rentabilidad: 3,5/5; Seguridad: 5/5; Requisitos: 5/5; Otras Ventajas: 4,5/5; Disposición del dinero: 5/5. Estas notas se conservan como archivo; no justifican el orden actual de la selección.
El enlace comercial de MyInvestor se conserva de la edición anterior. No garantiza que active una campaña concreta: confirma el tipo, la elegibilidad y las condiciones en el alta.
3. Sabadell: remuneración inicial e incentivos separados
La Cuenta Online anuncia 2,75 % TAE el primer año para nuevas altas del 13/11 al 02/12/2026, hasta 100.000 € de saldo medio conjunto entre la Online y las cuentas Ahorro vinculadas con finalidad particular. Esta campaña sustituye a la anterior para nuevas contrataciones; no cambia automáticamente una cuenta antigua.
No cobra administración ni mantenimiento sin pedir nómina, recibos o permanencia para esa gratuidad. A partir del segundo año se aplica el rendimiento vigente. Los incentivos por nómina y Bizum tienen condiciones adicionales; no son intereses universales ni deben confundirse con la remuneración básica.
La ficha del banco todavía muestra un ejemplo para una apertura el 31/10/2026, anterior al nuevo periodo. Usa ese ejemplo como referencia histórica. Si abres la cuenta entre el 13/11 y el 02/12, comprueba el TIN y la TAE de tu contrato. El banco liquida los intereses cada mes y el primer tramo depende del día de apertura. Aquí tienes la oferta y sus condiciones legales.
Ver imágenes y puntuación histórica de Sabadell
Archivo de 2022–2023, no una valoración nueva ni una comparación vigente. Las condiciones y campañas antiguas han sido sustituidas en el texto principal.


Puntuación editorial histórica: 4,6/5. No cobra comisiones: 5/5; Rentabilidad: 4/5; Seguridad: 5/5; Requisitos: 5/5; Otras Ventajas: 3,5/5; Disposición del dinero: 5/5. Estas notas se conservan como archivo; no justifican el orden actual de la selección.
4. WiZink: cuenta de ahorro disponible, sin promesa de tipo perpetuo
La Cuenta de Ahorro WiZink anuncia 1,20 % TAE (1,193 % TIN), mantenimiento de 0 € e intereses mensuales. La página no fija un máximo de importe y permite retirar dinero sin penalización ni coste. Esto no significa que el tipo vaya a mantenerse para siempre.
Se contrata por personas físicas mayores de edad residentes en España. Para mover el ahorro utilizas transferencias. La advertencia de penalización de su depósito no debe atribuirse a esta cuenta disponible: son productos distintos. Comprueba la ficha oficial de WiZink.
La elegiría por simplicidad de ahorro, no por declarar que es la mejor para cualquier saldo. Para cantidades grandes conviene revisar tanto la rentabilidad como la cobertura por entidad y los tiempos de transferencia. No confundas ausencia de límite comercial con protección ilimitada.
Ver imágenes y puntuación histórica de WiZink
Archivo de 2022–2023, no una valoración nueva ni una comparación vigente. Las condiciones y campañas antiguas han sido sustituidas en el texto principal.


Puntuación editorial histórica: 4,3/5. No cobra comisiones: 5/5; Rentabilidad: 3/5; Seguridad: 5/5; Requisitos: 5/5; Otras Ventajas: 2,5/5; Disposición del dinero: 5/5. Estas notas se conservan como archivo; no justifican el orden actual de la selección.
5. Raisin: comparar bancos y revisar qué pasa después de la bienvenida
Raisin muestra una Cuenta Bienvenida de Raisin Bank al 3,10 % TAE (3,06 % TIN) durante tres meses, desde 1 hasta 60.000 €. Es para nuevos clientes que no hayan contratado productos de ahorro en la plataforma; los intereses se abonan mensualmente.
Después no presupongas el mismo tipo: revisa el destino del saldo y las condiciones del cambio. La plataforma ofrece cuentas flexibles y con preaviso, con tiempos y reglas de retirada distintos. La garantía corresponde a la entidad depositaria, no a un límite independiente por plataforma.
Si quieres comparar, mira las condiciones oficiales y nuestro artículo sobre Raisin. No trasladaría un fondo de emergencia sin comprobar cuándo llega una retirada a tu cuenta habitual.
Ahorro disponible, preaviso y depósito: no son lo mismo
Si necesitas pagar una avería mañana, la liquidez importa tanto como el interés. En una cuenta disponible puedes ordenar una retirada, pero la transferencia puede tardar. En una cuenta con preaviso debes respetar el aviso; en un depósito dependes del vencimiento y del contrato.
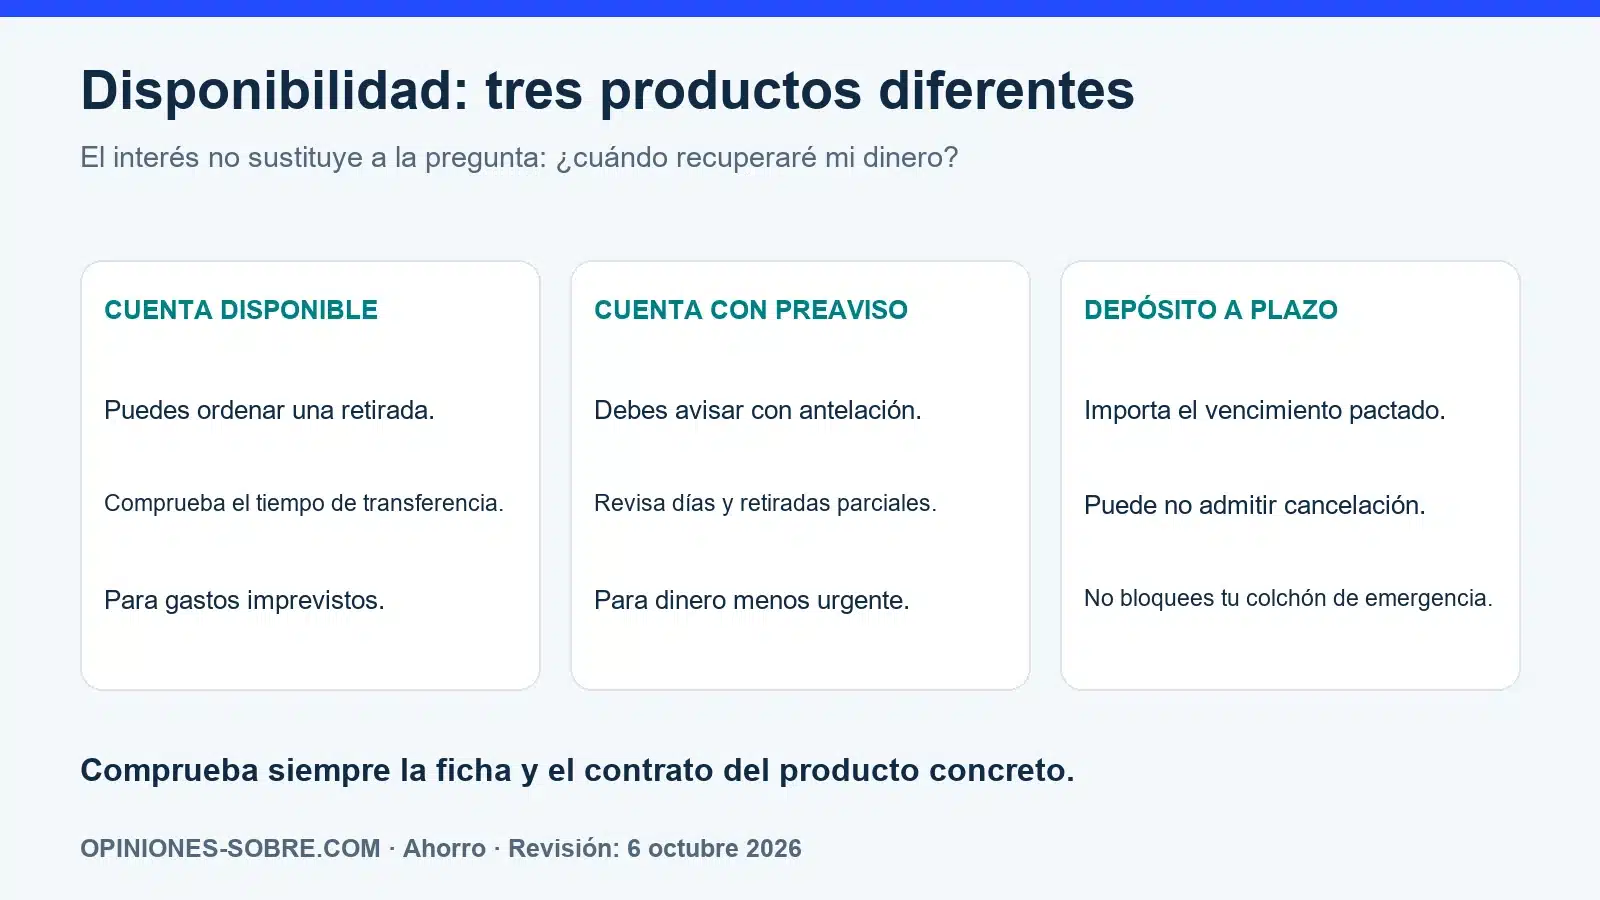
Por eso las cuentas de ahorro sin comisiones no deben compararse con depósitos como si fueran intercambiables. Separa el dinero de gastos próximos del que puedes inmovilizar. Una rentabilidad algo mayor no compensa quedarte sin acceso al colchón cuando lo necesitas.
Facto: alternativa a plazo, no cuenta de ahorro de libre disposición
Facto anuncia un depósito a nueve meses al 2,78 % TAE, desde 5.000 €. Su ejemplo a 270 días usa 2,75 % TIN, liquidación cada noventa días y sin renovación automática. Requiere una cuenta corriente y no existe derecho a cancelación anticipada.
La cuenta vinculada y las transferencias indicadas no tienen gastos anunciados, pero eso no libera el capital del depósito. BFF Bank está adherido al FITD italiano. Si podrías necesitar ese dinero antes, no lo trates como ahorro disponible. Consulta Facto y su letra pequeña.
Ver imágenes y puntuación histórica de Facto
Archivo de 2022–2023, no una valoración nueva ni una comparación vigente. La fotografía de Sabadell estaba también en el apartado Facto; se conserva como recurso heredado, no como imagen de Facto.

Puntuación editorial histórica: 3,7/5. No cobra comisiones: 5/5; Rentabilidad: 4,5/5; Seguridad: 5/5; Requisitos: 5/5; Otras Ventajas: 2/5; Disposición del dinero: 0,5/5. Estas notas se conservan como archivo; no justifican el orden actual de la selección.
¿Está protegido mi dinero? Mira la entidad, no solo la marca
La regla general del FGD español es hasta 100.000 € por depositante y entidad para depósitos elegibles. Suma tus cuentas y depósitos en el mismo banco; abrir otra cuenta no duplica el límite. Existen excepciones legales para determinados saldos temporalmente elevados.
Una marca comercial distinta no prueba que sea otro banco. Comprueba la razón social y el sistema de garantía en la información al depositante. La cobertura de depósitos no convierte fondos, acciones o criptoactivos en ahorro bancario protegido frente a pérdidas de mercado.
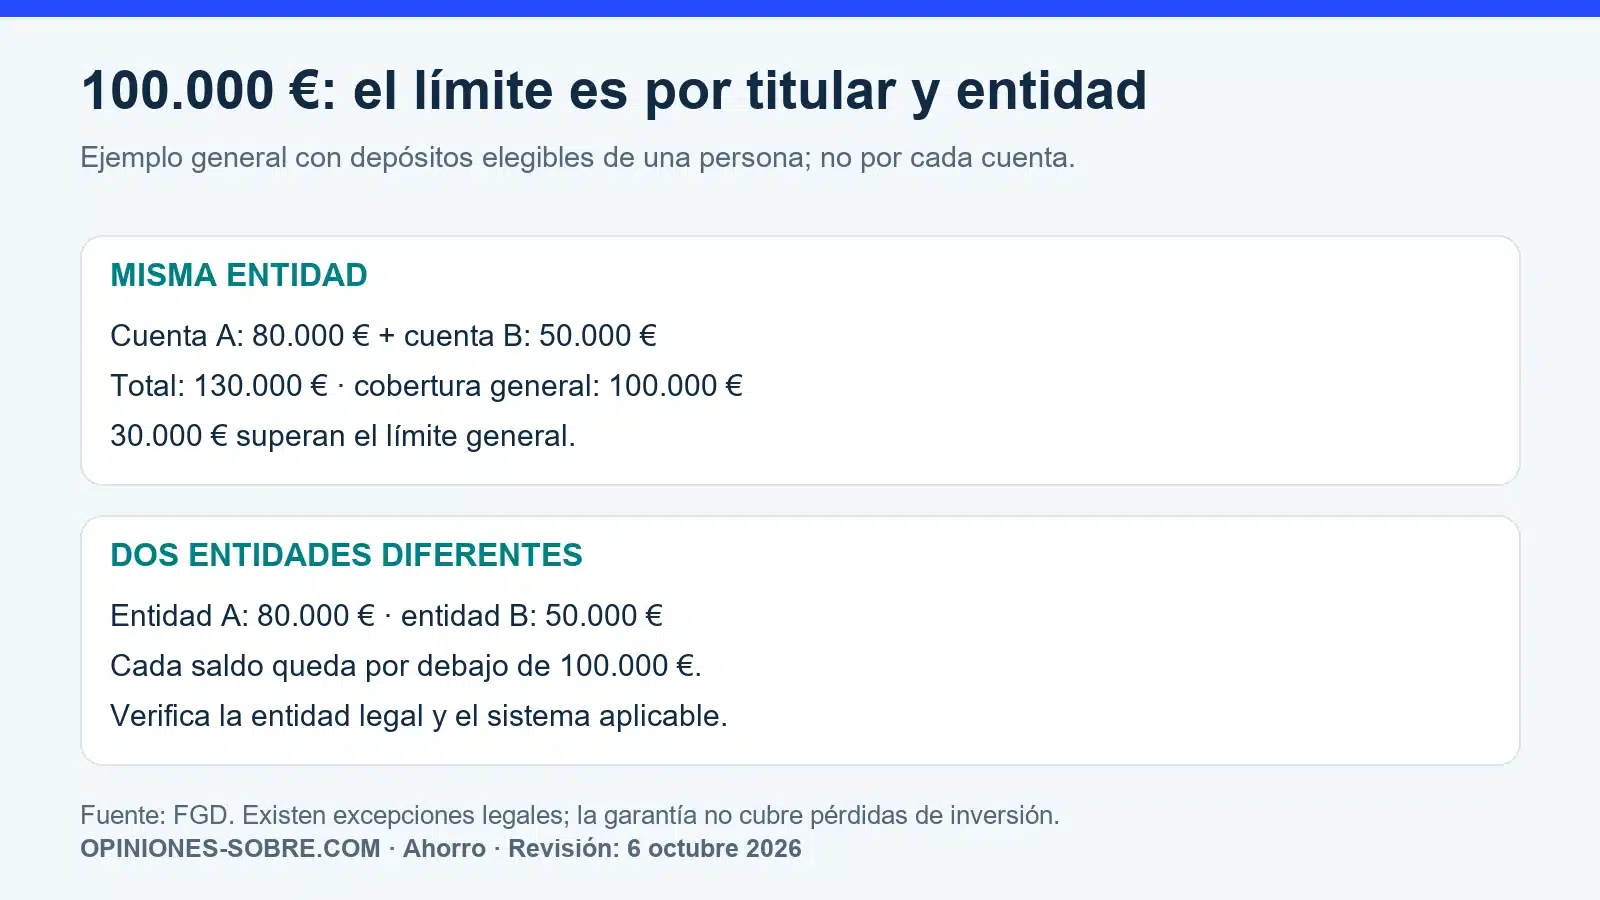
En el ejemplo, 80.000 € y 50.000 € del mismo titular en una entidad suman 130.000 €: 30.000 € exceden el límite general. Repartidos entre dos entidades realmente distintas, cada saldo queda por debajo de 100.000 €, siempre que sean depósitos elegibles y se cumplan sus reglas.
Cómo elegir cuentas de ahorro sin comisiones sin ir detrás del anuncio
- Define el plazo. Separa el colchón disponible del dinero que no necesitas pronto.
- Calcula euros, no solo TAE. Usa tu saldo, el TIN, los días y el límite remunerado.
- Comprueba qué pasa después. Anota el fin de la bienvenida y revisa el tipo posterior.
- Lee requisitos y gastos. Distingue mantenimiento de transferencias, tarjetas u otros servicios.
- Verifica entidad y garantía. Suma todos tus depósitos en el mismo banco.
- Guarda las condiciones. Conserva contrato, oferta y fecha, y prueba cómo moverías el dinero.
Si buscas una cuenta para nómina, recibos y cajeros, consulta nuestra comparativa de bancos sin comisiones. Esta guía se centra en remunerar ahorro: una buena cuenta para pagar no tiene por qué ser la que mejor encaja para guardar dinero.
Dudas frecuentes sobre cuentas de ahorro sin comisiones
¿Puedo abrirla sin domiciliar la nómina?
Sí, hay opciones cuya gratuidad o remuneración inicial no pide nómina. Pero otras ventajas pueden exigir Bizum, un código o ingresos. Comprueba cada condición por separado: “sin nómina” no significa “sin ningún requisito” ni elimina la identificación y los controles habituales del banco.
¿Un 3 % TAE durante tres meses significa cobrar un 3 %?
No. Es una tasa expresada en términos anuales. Un periodo de tres meses representa solo parte del año. Para estimar tus euros usa el TIN y el tiempo efectivo; comprueba también cuánto remunera la cuenta cuando termina ese periodo.
¿Los intereses que veo en el anuncio son netos?
Normalmente los ejemplos distinguen bruto y neto. En España los intereses de cuentas tributan como rendimientos del capital mobiliario; una retención es un anticipo, no necesariamente el impuesto final. Revisa tus datos fiscales y las obligaciones del producto, especialmente si la entidad está en otro país.
¿Sin mantenimiento significa que todo es gratis?
No necesariamente. Una cuenta puede no cobrar mantenimiento y tener tarifas para servicios concretos. Consulta el documento de comisiones y evita contratar productos vinculados que no necesitas. Compara el coste de tu operativa, no una etiqueta comercial.
¿Debo cambiar de banco cada vez que aparece otra promoción?
No por sistema. Calcula la mejora en euros, el tiempo que dedicarás al alta, la duración y qué ocurrirá después. Antes de mover todo el ahorro, confirma el contrato y el acceso. No cierres la cuenta anterior con cobros, recibos o transferencias pendientes.
Fuentes, método y condiciones que conviene vigilar
La revisión general de las páginas oficiales se realizó el 06/10/2026. El 16/11/2026 se volvieron a comprobar los plazos de campaña de Openbank y Sabadell. No se han contratado estas ofertas ni medido sus tiempos de atención. Las cifras pueden cambiar; distinguimos fechas de alta, tipos promocionales y ejemplos legales.
- Banco de España: TAE de un producto de ahorro y depósitos a plazo.
- FGD: alcance general de la garantía.
- Agencia Tributaria: retenciones y rendimientos.
- Productos y condiciones oficiales enlazados en cada apartado: Openbank, MyInvestor, Sabadell, WiZink, Raisin y Facto. Para Openbank, consulta también las bases del incentivo por recibos.
Antes de contratar, comprueba el plazo de alta y cuánto tiempo te remuneran el saldo. Los incentivos suelen tener su propio calendario. Esta actualización sustituye las cifras y campañas antiguas del cuerpo principal. Las imágenes y puntuaciones de la edición anterior se conservan como archivo histórico, sin presentarlas como evaluaciones nuevas.
Mi conclusión: interés, plazo y acceso deben encajar contigo
Para elegir cuentas de ahorro sin comisiones, empezaría por el dinero que necesitas tener disponible. Después compararía el rendimiento durante tu plazo real, los requisitos y el tipo posterior. Ninguna tasa de bienvenida vale por sí sola para todos los ahorradores.
Si has encontrado una condición diferente en tu contrato o tienes dudas sobre una retirada, cuéntalo en los comentarios sin compartir datos personales. Así podemos contrastar el detalle concreto y distinguir la oferta actual de lo que contrataste en otra fecha.

- Cuentas de ahorro sin comisiones: 5 opciones, intereses y condiciones en 2026 - 6 octubre, 2026
- Mejor cuenta sin comisiones: 7 claves para elegir en 2026 - 5 octubre, 2026
- Bancos sin comisiones: 10 cuentas y costes reales en 2026 - 28 septiembre, 2026


Me quedo con la cuenta sin comisiones que mas da, una vez que no cobran y pagan es lo mejor: