Openbank opiniones 2026: contenido revisado el 11 de septiembre de 2026 con las condiciones contrastadas en la documentación oficial del banco. Conservamos las fotografías de la edición anterior: las cifras y pantallas que aparecen en ellas pueden haber cambiado.
Actualización puntual del 2 de octubre de 2026: hemos comprobado los nuevos plazos de OPEN275, el incentivo por recibos y la comisión de custodia. El resto del análisis mantiene su fecha de revisión de septiembre.
¿Buscas opiniones sobre Openbank? ¿Quieres saber si realmente puedes tener una cuenta sin comisiones, qué te ofrece por tus ahorros y dónde está la letra pequeña?
Vamos a verlo sin complicarnos. Openbank puede encajar si te manejas bien con el móvil y quieres una cuenta para el día a día. Pero una cosa es no pagar mantenimiento y otra muy distinta que todos sus productos y operaciones sean gratis.
También hay cambios importantes respecto a lo que contaba en la primera versión de este artículo. Las promociones son otras, la devolución de recibos de la cuenta nómina ha terminado y no conviene seguir tomando las capturas antiguas como referencia.

Openbank opiniones: lo bueno y lo que debes mirar
Para mí, la pregunta útil no es si Openbank es el mejor banco para todo el mundo, sino si te resuelve lo que necesitas.
Si cobras, pagas recibos y haces transferencias desde el móvil, puede ser una opción a valorar. Si necesitas resolver tus gestiones habitualmente en una oficina cercana, pondría ese punto por delante de cualquier regalo de bienvenida.

| Cuenta Corriente Open | Condiciones consultadas |
|---|---|
| Mantenimiento, administración y cancelación | Sin comisión; no exige domiciliar la nómina. |
| Remuneración | 0 % TIN y 0 % TAE. No confundirla con la cuenta remunerada. |
| Tarjeta Open Debit | Gratis para el primer titular. Para otros titulares: 18 € por emisión y 18 € por renovación anual de cada tarjeta. |
| Transferencias en euros | Estándar e inmediatas gratuitas dentro de España y de la UE. |
| Retirada de efectivo a débito | Gratuita en más de 5.000 cajeros Santander y Euro Automatic Cash en España con Open Debit. |
| Cuenta compartida | Permite incorporar hasta cuatro cotitulares o autorizados adicionales. |
¿Mi consejo? Haz una comprobación muy sencilla: mira dónde están los cajeros que realmente usarías y qué operaciones haces cada mes. Una cuenta puede quedar estupenda en una comparativa y no ser la más cómoda para tu día a día.
Qué cuenta de Openbank te interesa según lo que buscas
No elegiría una cuenta para recibir la nómina de la misma manera que una para guardar los ahorros. Separar ambas necesidades evita bastantes confusiones.

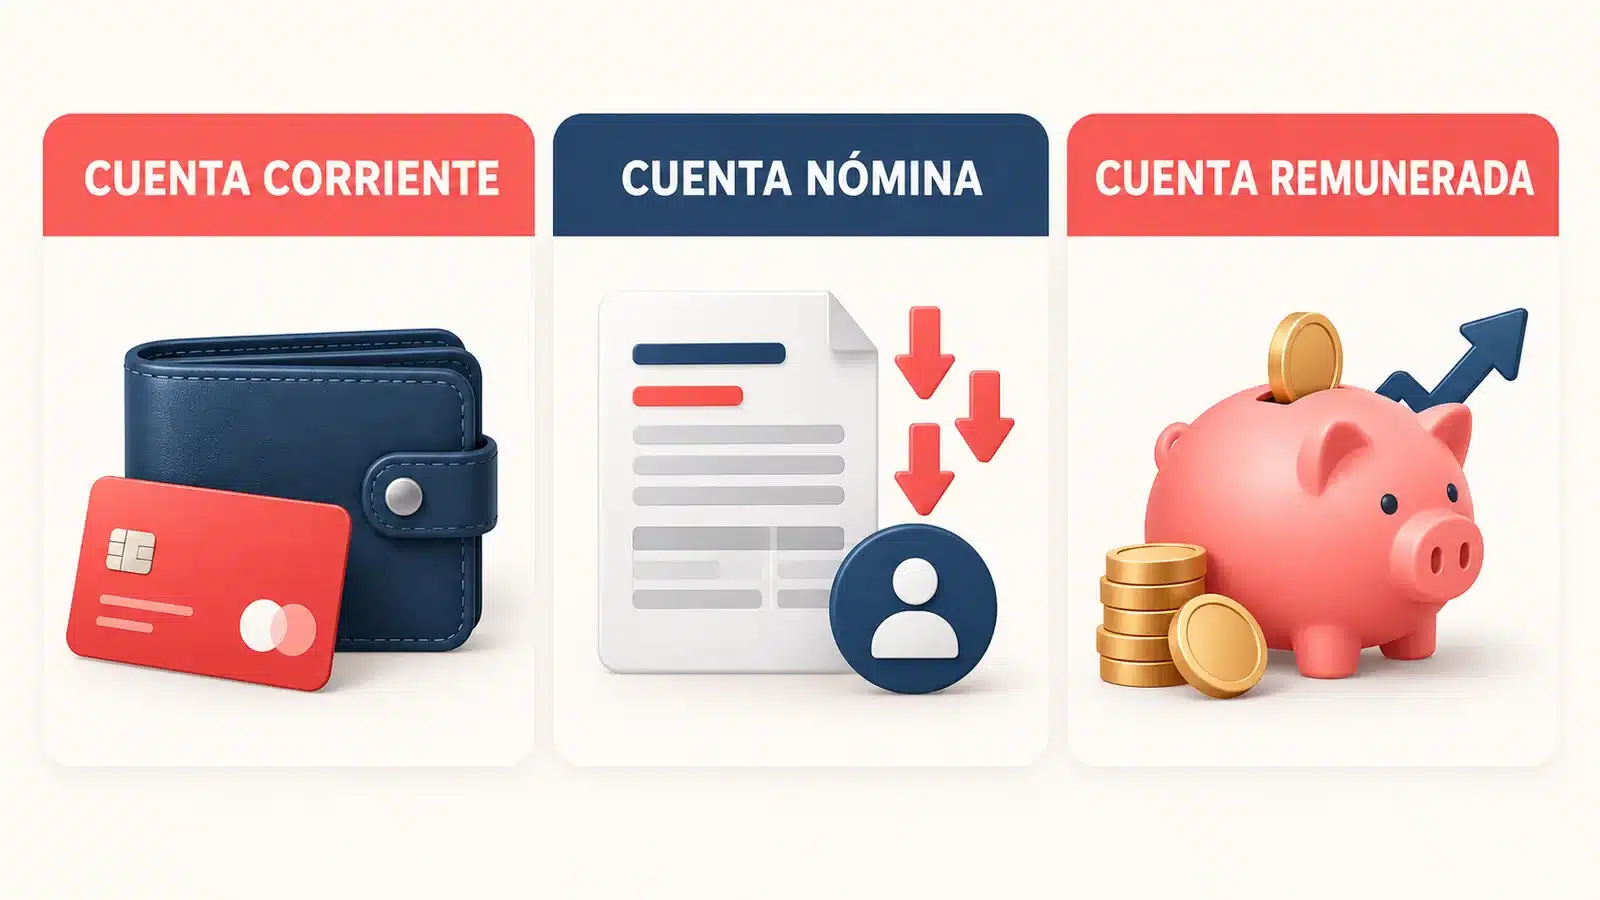
Cuenta corriente: para operar sin llevar la nómina
Es la opción básica para tus pagos y recibos. Puedes abrirla siendo mayor de edad, residente en España y con la documentación de identificación que corresponda.
El banco contempla contratación por internet, teléfono y sus propias oficinas. Por tanto, «banco digital» no significa que solo puedas contactar a través de una aplicación. Tienes los requisitos en la ficha oficial de la cuenta.
Ojo con trasladar el «sin comisiones» a todo lo demás. Una tarjeta adicional, una operación en otra moneda, financiar una compra o utilizar un cajero fuera de la red indicada exige revisar sus propias condiciones.
Cuenta Nómina Open: ventajas a cambio de ingresos
Openbank admite nómina, pensión, prestación por desempleo o transferencias de al menos 900 € mensuales. Al recibir esos ingresos, la cuenta corriente pasa a ser Cuenta Nómina Open. La cuenta en sí sigue sin remunerar el saldo: 0 % TIN y TAE.
Entre sus ventajas actuales figuran el 1 % de devolución en compras online con Bizum, con un máximo de 30 € al año, y el reembolso del coste de Travel+ en la tarjeta de débito.
En este último caso se cargan 4,99 € y se devuelven aproximadamente en 30 días. El descuento del 2 % anunciado para compras se refiere a tarjetas regalo de Amazon.es; no a cualquier compra por internet.
Importante: la devolución del 0,5 % de determinados recibos dejó de aplicarse el 1 de septiembre de 2026. Ya no debe contarse como una ventaja vigente. Fuente: condiciones de la Cuenta Nómina Open.
No movería la nómina solo por un beneficio que no voy a utilizar. Si no compras con Bizum ni usas las ventajas de viaje, pregúntate qué mejora concreta consigues respecto a tu cuenta actual.
Cuenta remunerada: la promoción actual para nuevos clientes
La oferta consultada anuncia un 2,75 % TAE y 2,72 % TIN anual durante doce meses, sin límite de saldo remunerado, para nuevos clientes que activen Bizum en Openbank.
El alta con el código OPEN275 está anunciada hasta el 29 de octubre de 2026, incluido. El banco ha ampliado la campaña. Consulta la promoción de bienvenida vigente antes de contratar.
El dinero debe estar en la cuenta remunerada, no en la corriente vinculada a la tarjeta. Los intereses se abonan mensualmente y puedes retirar el saldo. Después del primer año se convierte en Cuenta de Ahorro Openbank, con el tipo que esté vigente entonces. No hay que dar por hecho que conservará la rentabilidad promocional.
Como referencia, el ejemplo oficial para 10.000 € constantes durante doce meses indica 272 € brutos. Son intereses antes de impuestos, no 272 € limpios en el bolsillo. Fuente: información precontractual de la Cuenta Remunerada.
Los 200 € por recibos: no basta con domiciliar cualquier pago
La campaña ofrece hasta 200 € netos, en abonos de 20 € al mes durante un máximo de diez meses. Exige dos recibos diferentes y mensuales, efectivamente cargados y no devueltos en la cuenta corriente vinculada. No cuentan pagos recurrentes con tarjeta, transferencias periódicas ni recibos emitidos por personas físicas.
Para el alta actual puedes usar OPEN275 hasta el 29/10/2026, incluido. Las bases actualizadas el 30 de septiembre exigen que la cuenta corriente esté activa, pero ya no recogen el antiguo límite de activación del 21/10/2026.
La página oficial de la cuenta remunerada indica domiciliar los recibos antes del 30/11/2026. No lo dejes para el último momento: para cobrar cada mensualidad deben haberse cargado los dos recibos y no haberse devuelto.
El último abono posible es el 20/09/2027 y los meses incumplidos no se recuperan. Mantén ambas cuentas activas y comprueba las exclusiones e incompatibilidades antes de contratar.
La documentación llama «netos» a los incentivos, pero también incluye una cláusula de retención fiscal que merece aclararse con el banco. Por eso no sumaría el regalo y los intereses como si fueran un mismo importe neto garantizado. Fuentes: bases de los 200 € por recibos y página de la campaña.
Cuenta de Ahorro Open Young: para menores
La oferta para menores permite empezar desde 1 € y anuncia un 0,15 % TAE y TIN anual, hasta 1.000.000 € de saldo remunerado. El menor es titular y el representante legal gestiona la cuenta.
No tiene comisiones de apertura, mantenimiento ni cancelación; al cumplir 18 años se transforma en Cuenta de Ahorro Openbank. Fuente: Cuenta de Ahorro Open Young.
La veo más como una herramienta para separar el dinero de los hijos y enseñarles a ahorrar que como un motivo para entusiasmarse por su interés. Además, el máximo remunerable no equivale al máximo protegido por el fondo de garantía.
Cómo abrirla y organizar el dinero sin llevarte sorpresas
Antes de empezar, decide si quieres únicamente una cuenta operativa o acogerte a una promoción. No es un detalle menor: elegir un código equivocado o no cumplir un plazo puede cambiar lo que recibas.
- Accede al canal oficial y comprueba la oferta que vas a contratar.
- Completa la identificación y lee los documentos de cada producto antes de firmar.
- Comprueba que las cuentas estén activas y coloca el dinero en la que corresponda: gastos en la corriente y ahorro en la remunerada, si la has contratado.
- Guarda los contratos y las bases aplicables a tu alta. Te servirán si después necesitas comprobar un cobro o reclamar una promoción.
El banco explica sus requisitos y el proceso en esta guía de apertura online. No prometo que todos los casos se resuelvan en unos minutos: una comprobación documental puede requerir más tiempo.


Mi experiencia con Openbank: lo que conté en la edición original
Al buscar «Openbank opiniones» conviene separar las condiciones actuales de las experiencias antiguas. En la primera versión expliqué que llevaba años utilizando Openbank. En ese momento, no había tenido problemas al pagar con la tarjeta, sacar dinero ni realizar o recibir transferencias, y valoré positivamente la atención que había recibido.
También conté una experiencia menos agradable: al acudir a una oficina de Santander, inicialmente se negaron a atender mi gestión por ser cliente de Openbank y después quisieron cobrarme por la operación.
Conservo ese relato porque forma parte de mi experiencia original. No lo presento como una nueva prueba del servicio realizada en septiembre de 2026. Esta actualización contrasta las condiciones publicadas; una experiencia personal, buena o mala, no garantiza lo que le ocurrirá a cada cliente.
La idea práctica sigue siendo comprobar qué canal atiende tu gestión. Compartir grupo bancario no significa que puedas hacer cualquier trámite de Openbank en cualquier oficina Santander.


¿Y las opiniones negativas de otros clientes?
Hay que leerlas con el mismo criterio que las positivas. Interesa saber cuándo ocurrió el problema, qué producto tenía esa persona y cómo respondió el banco. Una valoración aislada no cuenta toda la historia.
No hay base suficiente para afirmar que la mayoría de las críticas sean bots o competencia. Por eso se ha retirado esa afirmación de la versión anterior. Tampoco se ha calculado una nueva nota de satisfacción ni se han realizado nuevas pruebas de atención al cliente para esta revisión.
¿Es de fiar Openbank? Banco, depósitos y seguridad
Openbank pertenece al Grupo Santander y publica su información registral en su página legal. No es lo mismo hablar del banco real que de un mensaje o una web que suplante su identidad.
La cobertura general del Fondo de Garantía de Depósitos español es de hasta 100.000 € por depositante y entidad para los depósitos dinerarios cubiertos. No son 100.000 € por cada cuenta que abras. Puedes contrastar la entidad en el listado del FGD y revisar cómo funciona la protección de depósitos.
Que un banco pertenezca a un gran grupo no lo convierte en «inquebrable». Y esta protección no convierte una compra de acciones, fondos o criptoactivos en una inversión sin riesgo.
Para la operativa, entra desde la aplicación oficial o escribiendo tú la dirección del banco. No facilites claves ni códigos a quien te los solicite en un mensaje inesperado; revisa los movimientos y comunica cuanto antes una operación sospechosa. Consulta los canales y consejos de seguridad de Openbank.


Hipotecas Openbank: fija, mixta y variable
La hipoteca merece una comparación separada. No la elegiría porque me guste la aplicación del banco ni porque la cuenta no cobre mantenimiento. Importan la cuota, el coste total, los seguros, las bonificaciones y qué ocurriría si tus ingresos bajaran.

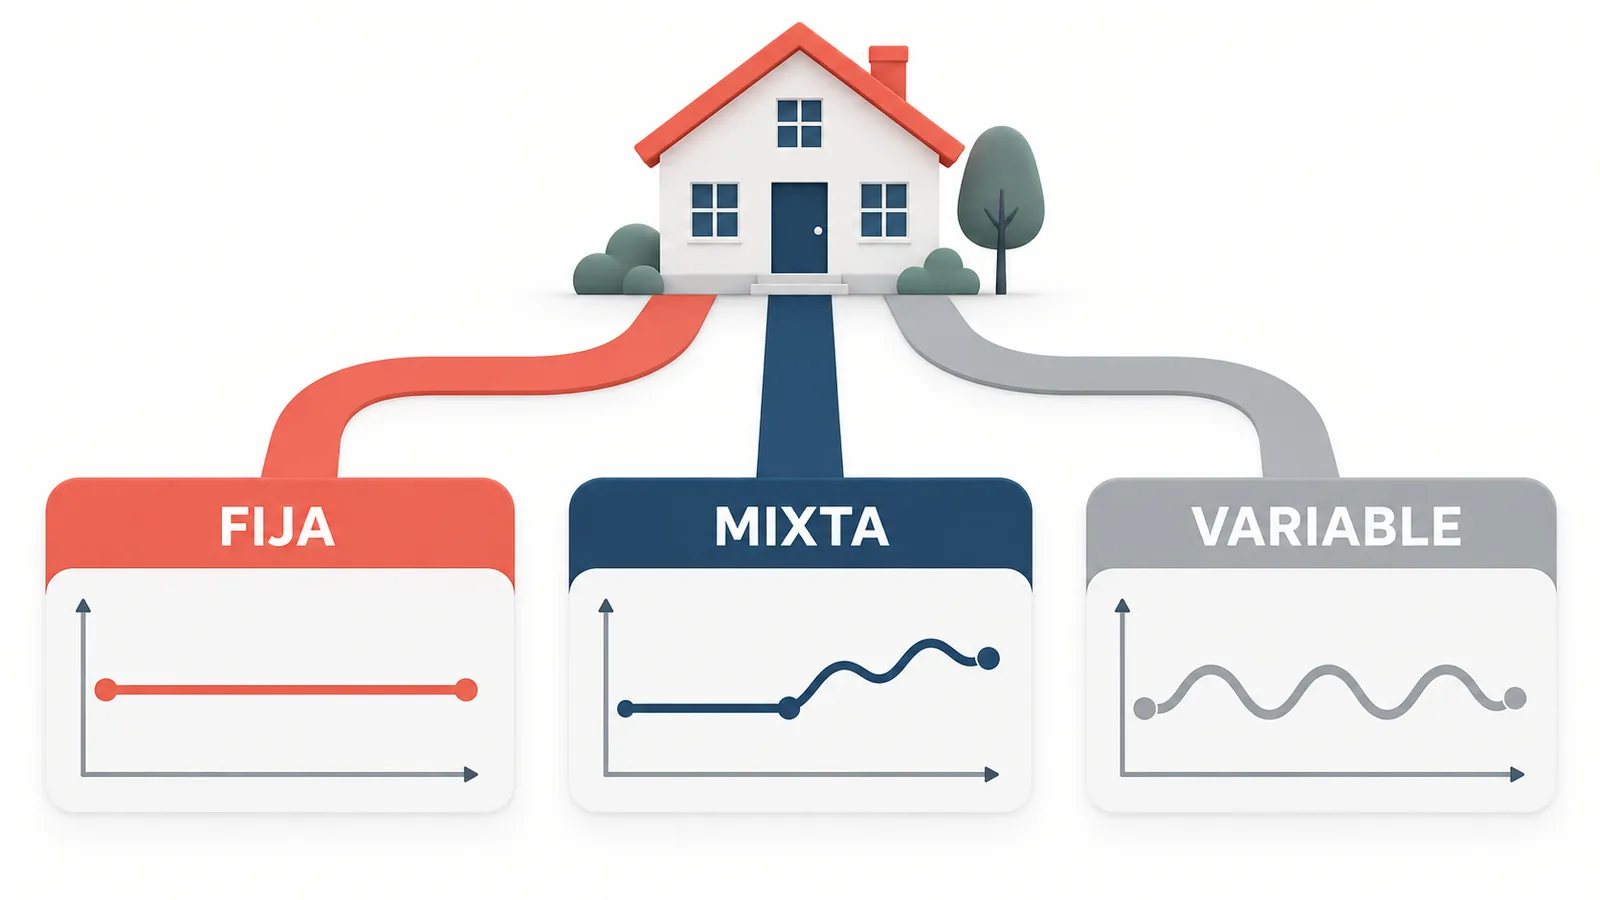
Hipoteca fija
Mantiene un tipo fijo, aunque incumplir las condiciones de bonificación puede cambiar el tipo aplicable. En la consulta del 11/09/2026, Openbank anuncia desde un 2,80 % TIN y 3,41 % TAE con bonificaciones, frente a un 3,30 % TIN y 3,60 % TAE sin ellas, para su ejemplo de 150.000 € a quince años. No son precios universales para cualquier solicitud. Fuente: Hipoteca Open Fija.

Hipoteca mixta
La oferta actual combina cinco años iniciales a tipo fijo y un tramo posterior variable con revisión anual. La versión antigua hablaba de diez años: ese dato ya no describe el producto consultado. El ejemplo de 150.000 € a veinticinco años anuncia, con bonificación, un 2,80 % TIN inicial y después euríbor a un año + 0,60 %, con 3,81 % TAE variable.
Sin bonificación anuncia 3,30 % TIN inicial y después euríbor + 1,10 %, con 4,03 % TAE variable; sus tres primeros meses tienen un tipo inicial del 2,80 %. Fuente: Hipoteca Open Mixta.

Hipoteca variable
Con bonificaciones, la oferta consultada parte de un 2,00 % TIN el primer año y después euríbor a un año + 0,65 %, con 4,02 % TAE variable.
Sin bonificaciones anuncia 2,50 % TIN inicial y euríbor + 1,15 %, con 4,25 % TAE variable; durante los tres primeros meses aplica el 2,00 % TIN. Son referencias comerciales sujetas al importe y al análisis del banco. Fuente: Hipoteca Open Variable.

En las modalidades mixtas y variables, la TAE variable se calcula con hipótesis sobre el índice de referencia: no predice el euríbor futuro. Antes de decidir, compara ofertas para el mismo importe y plazo, con y sin seguros. Una rebaja en el interés puede no compensar el coste de los productos vinculados.
Tampoco confundas «sin comisión de apertura» con «sin ningún coste». Openbank distingue entre amortización parcial y total; las condiciones de reembolso anticipado dependen de la modalidad. Pide la oferta personalizada y comprueba la documentación precontractual antes de comprometerte. Las fichas oficiales enlazadas detallan esas condiciones.
Depósitos, inversión, préstamos y seguros: no son la cuenta
Openbank comercializa otros productos, pero tenerlos disponibles en la misma aplicación no significa que te convenga contratarlos todos allí. Revisa cada decisión por separado.
Un depósito tiene su plazo y condiciones de salida. Un préstamo o una tarjeta con pago aplazado tiene un coste de financiación y requiere aprobación. En un seguro importan las coberturas y exclusiones, no solo la cuota. Y en inversión puedes perder dinero: la propia información comercial de Openbank advierte de los riesgos.
En la comprobación del 2 de octubre de 2026, la página oficial ya anuncia 0 € de custodia para su servicio de acciones y ETF. No significa que toda la inversión sea gratuita: comprueba las comisiones de compraventa y la tarifa concreta del servicio que vayas a utilizar.
Atención al cliente: qué hacer si algo sale mal
Para una consulta, utiliza los canales oficiales del banco. Si se trata de una incidencia o reclamación, conserva fechas, justificantes y número de expediente. Es más útil que limitarse a dejar una reseña sin documentación.
Openbank publica el teléfono de atención +34 91 177 33 10 y un canal de incidencias en el 900 22 32 42. Su página de reclamaciones explica cómo dirigirte al servicio formal y, si procede, al organismo competente después de reclamar al banco.
Openbank opiniones: mi conclusión y para quién encaja
Lo valoraría si quiero operar por internet, tengo una forma cómoda de sacar efectivo y busco una cuenta corriente que no me obligue a llevar la nómina. También estudiaría su promoción de ahorro si cumplo realmente los requisitos y tengo claro qué ocurre cuando termine.
No lo elegiría solo por el regalo, ni daría por hecho que todos sus productos son baratos por estar dentro del mismo banco. Si necesitas atención presencial frecuente, varias tarjetas para una cuenta compartida o una solución concreta para viajar, compara ese uso antes de decidir.
Puedes ampliar la comparación en nuestra guía de bancos sin comisiones. Comprueba siempre la fecha de cada análisis y las condiciones oficiales: las otras fichas del blog pueden corresponder a revisiones anteriores.
Si quieres consultar la cuenta, puedes acceder desde el enlace comercial que ya utilizaba esta reseña. Este sitio puede recibir una comisión por contrataciones realizadas a través de enlaces comerciales. Para la promoción concreta, revisa directamente sus bases y el código de alta; no des por hecho que cualquier enlace aplica la misma oferta.
¿Usas Openbank? Cuéntame para qué lo utilizas y qué tal te ha respondido cuando has necesitado ayuda. Indica cuándo ocurrió tu experiencia, pero no publiques datos de tu cuenta ni información personal.
Te leo en los comentarios. Un saludo y muchas gracias.
Revisión documental general: 11/09/2026. Actualización puntual de OPEN275, recibos y custodia: 02/10/2026. Las fuentes oficiales están enlazadas junto a las condiciones correspondientes. Las experiencias personales y fotografías proceden de la edición original; no se han realizado nuevas pruebas de uso en esta revisión. Contenido informativo, no asesoramiento financiero personalizado. La oferta contractual aplicable a cada cliente prevalece sobre este resumen.

- Bancos sin comisiones: 10 cuentas y costes reales en 2026 - 28 septiembre, 2026
- Openbank opiniones 2026: cuentas, comisiones, ventajas y límites - 11 septiembre, 2026
- Audiolibros gratis, las 8 mejores webs para escuchar y descargar + bonus secreto. - 28 junio, 2023


En mi opinión Open Bank,no es una Entidad de confianza y,antes de elegir Open Bank,prefiero otros Bancos:
Motivos:
Tengo una amiga que me preguntó hace años por uuna Banca.de confianza,donde depositar su dinero sin pagar comisiones y,le he recomendado Open Bank,un grave error,porque ella recibía sus ahorros en la cuenta Open y, compró algunas acciones.Open Bank,al principio no le cobraba comisiones y,unos dos años mas tarde,le cobra trimestralmente hasta 50,00 euros.
Cómo puede ser q una Banca,libre de comisiones,puede cobrar hasta 50,00 euros al trimestre?
Por tanto es una Timo Banka y no la recomiendo a ningun cliente.
Un saludo.
Berto.
Saludos Berto!
En primer lugar, te agradezco tu comentario, recomienda a tu amiga, que llame por teléfono, que le digan los motivos de las comisiones, y que las reclame, los bancos son muy listos, y si hay algún servicio que no te entra en la cuenta online, te la cobran, hay que leer la letra pequeña, y muchas de las veces si te callas y pagas, ellos ganan, estas cosas hay que reclamarlas.
Un saludo.
Yo estoy satisfecho, no me cobran comisiones, la tarjeta funciona bien, saco ingreso dinero de los cajeros, la nómina me llega bien, domicilio mis recibos en la cuenta, pago con Bizum a amigos. Poco más se le puede pedir.
Exacto Sebastian, así es, para mucha gente es la cuenta ideal, ya que ofrece too lo que necesitamos. Gracias por tu comentario, un saludo.
Para mi Openbank es sinónimo de seriedad, Y funciona como debe de funcionar un banco que es dando servicio a los usuarios y no cobrándoles por tonterías.
Ya trabajan con nuestro dinero.
Si le tengo que dar una nota de 1 a 10 le doy un nueve a Openbank.
Muchas gracias Bene por tu comentario.
A ver, openbank mo vale para ir a la oficina pero es que no hace falta, no hago colas en el banco, lo soluciono todo a traves de internet y con los cajeros
Exacto Guillermo, eso es un banco online, no hace falta nada más para la mayoría de las personas. Muchas gracias por tu comentario.
En mi opinión Openbank es un buen banco, no te cobra nada raro, tienes tarjeta para sacar e ingresar dinero en cajeros Santander y funciona bien. La pega es que si voy a las oficinas no me quieren atender por ser de openbank, todo online.
Una opción muy buena, llevo un año con ella y ningún problema y ninguna comisión, la verdad es que le doy un 10 para como están las cosas ahora, GRACIAS!!
Es fácil usar y pagar con Openbank, la tarjeta la llevo en mi móvil, ya no llevo dinero encima. En la aplicación móvil veo los extractos y me avisa cuando me cargan algo o me ingresan en la cuenta. Estoy muy contenta.