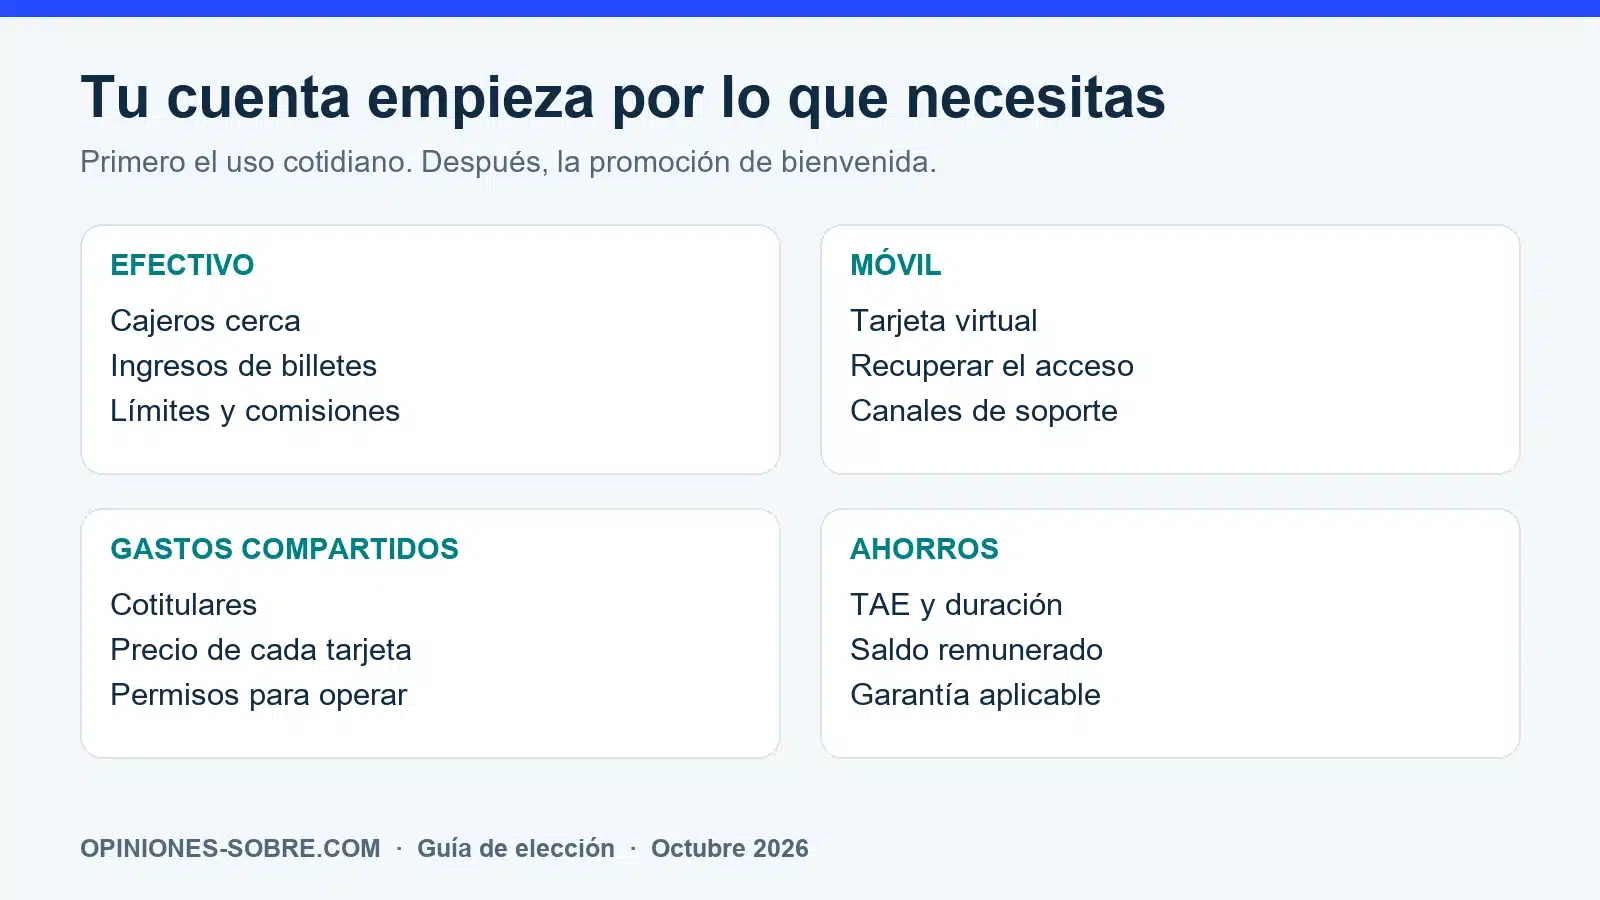
La mejor cuenta sin comisiones es la que te permite hacer tus operaciones habituales al menor coste y con unas condiciones que puedes mantener. Para una persona será tener un cajero cerca; para otra, pagar con el móvil o compartir gastos. El regalo de bienvenida viene después.
¿Quieres cambiar de banco y no sabes por dónde empezar? Vamos a verlo con siete controles y ejemplos concretos. Si buscas un listado amplio de productos, tienes nuestra comparativa de bancos sin comisiones. Aquí te ayudo a decidir cuál encaja contigo.
Revisión documental: 5 de octubre de 2026. Condiciones contrastadas con fuentes oficiales. Las imágenes de la edición anterior se conservan identificadas como históricas. La experiencia personal original de Francisco se distingue de esta revisión documental.
- Mejor cuenta sin comisiones: qué elegir según tu uso
- 7 controles para encontrar tu mejor cuenta sin comisiones
- 1. ¿Qué servicios cuestan realmente cero?
- 2. ¿Puedes sacar e ingresar dinero cerca de casa?
- 3. ¿Necesitas tarjeta física, virtual o crédito?
- 4. ¿Sirve para nómina, recibos y tus trámites?
- 5. ¿Cómo te atienden si tienes un problema?
- 6. ¿Quieres intereses o una cuenta para el día a día?
- 7. ¿Qué entidad guarda el dinero y qué lo protege?
- Opciones que merece la pena revisar en 2026
- Cómo cambiar de cuenta sin perder recibos: 5 pasos
- Dudas antes de elegir la mejor cuenta sin comisiones
- Fuentes oficiales y criterio de revisión
Transparencia: Opiniones-Sobre.com puede recibir una compensación mediante enlaces de afiliación, sin coste adicional para ti. Las opciones y sus límites se explican con criterio editorial. Quiénes somos.
Mejor cuenta sin comisiones: qué elegir según tu uso
Mi punto de partida: para una cuenta principal, comprobaría primero la tarjeta que necesitas, dónde sacar o ingresar efectivo y cómo contactar con el banco. Si una opción falla en algo que haces cada semana, una promoción no arregla ese problema.
| Si necesitas… | Empieza comprobando… | Ejemplos para estudiar |
|---|---|---|
| Efectivo habitual | Cajeros compatibles y posibilidad de ingresar billetes | BBVA, Santander, Openbank o imagin, según la red que tengas cerca |
| Operar sin nómina | Gratuidad básica separada del incentivo por ingresos | BBVA Online, Santander Online, Corriente Open o imagin |
| Pagar con el móvil | Tarjeta virtual, recuperación del acceso y soporte | N26 Estándar o Revolut Estándar |
| Compartir gastos | Cotitulares, autorizados y precio de cada tarjeta | Comparar el contrato de cada cuenta, no solo su publicidad |
| Guardar ahorros | TAE, duración, saldo remunerado y protección del dinero | Una cuenta remunerada revisada por separado |
No hay un ganador universal. Estas alternativas sirven para hacer una primera selección; no suponen que cualquier cuenta de esos bancos tenga las mismas condiciones. El nombre del producto y la modalidad de contratación importan.
Ver portada histórica del artículo
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.

7 controles para encontrar tu mejor cuenta sin comisiones
1. ¿Qué servicios cuestan realmente cero?
Busca el Documento Informativo de las Comisiones y la información precontractual. Comprueba mantenimiento y administración, emisión y renovación de tarjeta, transferencias y efectivo. Mira además qué ocurre si devuelven un recibo, te quedas sin saldo o necesitas un duplicado.
Una cuota de mantenimiento de 0 € no elimina todos los costes posibles. El descubierto, el cambio de moneda y ciertos servicios de oficina pueden tener tarifas propias. Apunta las operaciones que utilizas y calcula cuánto pagarías por ellas durante un año.
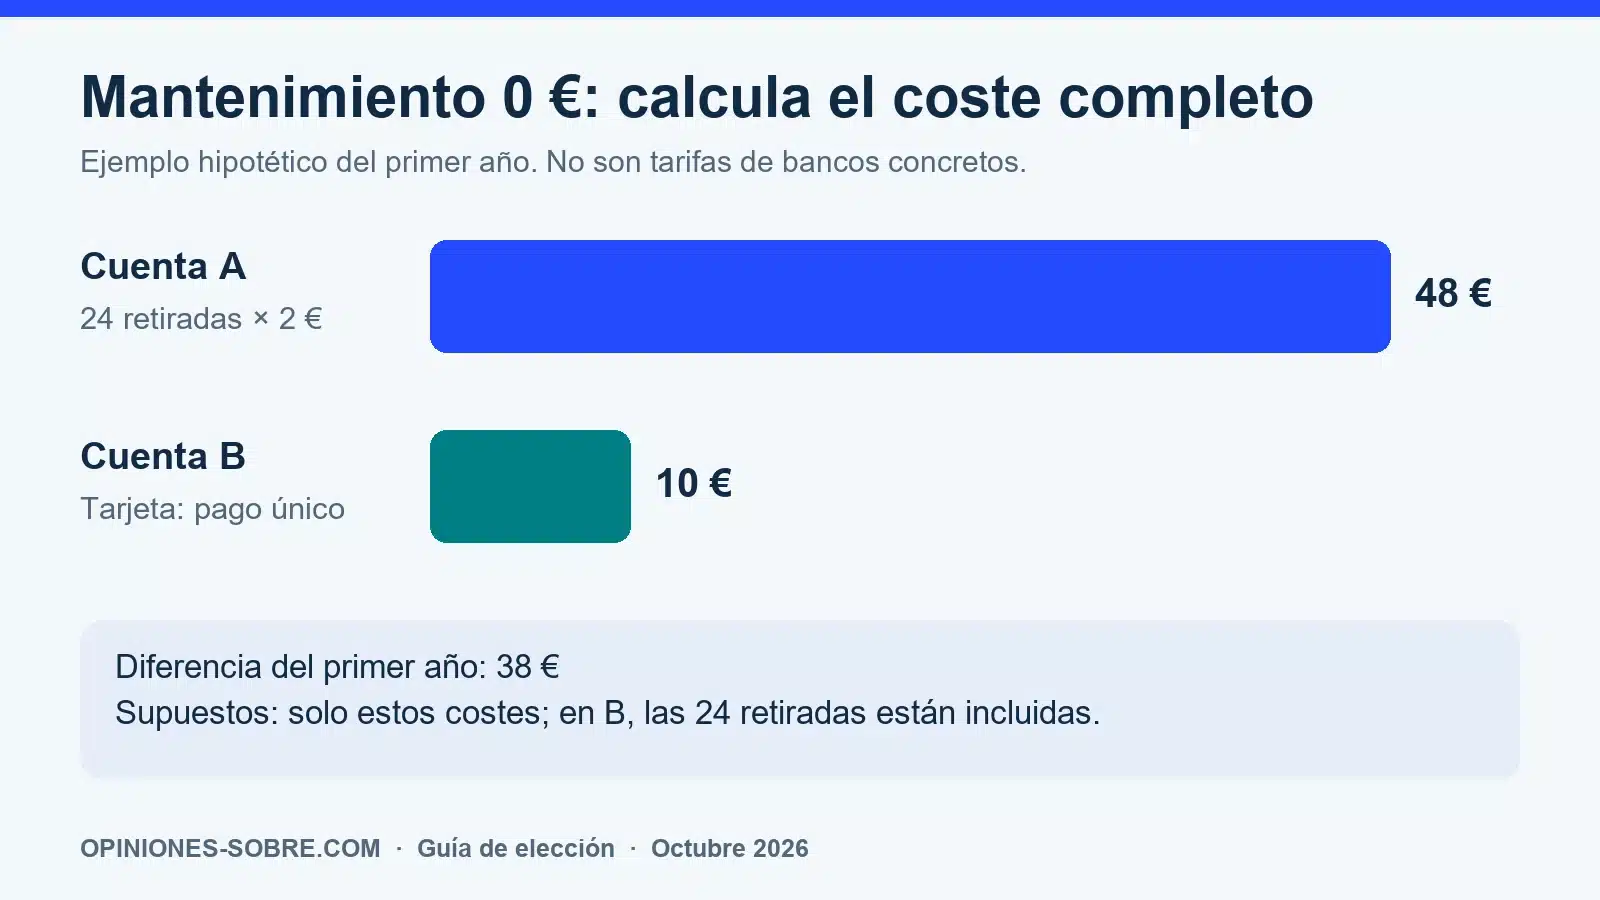
Ejemplo hipotético: dos cuentas no cobran mantenimiento. En la A realizas 24 retiradas al año fuera de la red incluida, a 2 € cada una: 48 €. En la B esas retiradas están incluidas y pagas 10 € una sola vez por la tarjeta: 10 € el primer año.
Con esas hipótesis, la diferencia del primer año es de 38 €. No son tarifas de un banco concreto ni una promesa de ahorro: es una forma de comparar tu uso. En el segundo año habría que recalcular renovaciones y posibles cambios de condiciones.
Ver ilustración histórica
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.

2. ¿Puedes sacar e ingresar dinero cerca de casa?
Abre el localizador de cajeros del banco y comprueba los de tu barrio y tu trabajo. Revisa también el importe mínimo, el número de retiradas incluido y la comisión de otros cajeros. Tener una red grande no garantiza que el cajero de tu esquina esté cubierto.
En BBVA Online, la retirada a débito en cajeros BBVA en España está incluida. Santander ofrece retiradas en su red y Openbank permite usar los cajeros Santander en España. imagin utiliza la red CaixaBank. Consulta las excepciones antes de retirar efectivo fuera de esas redes.
Ingresar billetes es una operación distinta de sacarlos. Si cobras parte de tus ingresos en efectivo, pregunta dónde puedes ingresarlos, qué límites hay y si tiene coste. Una cuenta cómoda para compras digitales puede resultar poco práctica para ese uso.
3. ¿Necesitas tarjeta física, virtual o crédito?
Si pagas con el móvil, una tarjeta virtual puede bastarte. Si necesitas plástico, revisa emisión, envío y renovación. Comprueba también el precio de una segunda tarjeta cuando compartes la cuenta: la gratuidad del primer titular no siempre se extiende a todos.
N26 Estándar incluye una tarjeta virtual; su página oficial indica 10 € para solicitar la física. En Openbank, Open Debit es gratuita para el primer titular y las adicionales para otros titulares tienen una emisión y renovación anual de 18 € por tarjeta.
Ojo con el crédito: una tarjeta sin cuota no significa financiación gratuita. La concesión depende del banco y pagar a plazos puede generar intereses. Para decidir, mira la modalidad de pago, la TAE y el coste total de aplazar una compra, no solo el mantenimiento.
Ver tarjetas de la edición anterior
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.


4. ¿Sirve para nómina, recibos y tus trámites?
Separa dos preguntas: si la cuenta admite tus ingresos y pagos, y si necesitas nómina para mantener sus ventajas. BBVA Online, Santander Online, Corriente Open e imagin ofrecen gratuidad básica sin obligarte a domiciliarla; sus incentivos pueden exigir ingresos u otras operaciones.
No confundas “sin nómina” con “sin requisitos de alta”. Pueden exigirse mayoría de edad, residencia, identificación o ser nuevo cliente. Antes de contratar, confirma que cumples los requisitos del producto y guarda los documentos que te presentan.
El Banco de España explica que una cuenta de pagos en euros de la UE puede recibir pagos y domiciliar recibos de otras cuentas de la UE, independientemente del país del IBAN. Rechazarla por ese motivo puede constituir discriminación de IBAN. Consulta la fuente oficial.
Para un impuesto o una prestación concretos, comprueba el procedimiento del organismo y los servicios que admite tu banco. No deduzcas que un IBAN extranjero invalida toda domiciliación ni que un IBAN español resuelve automáticamente cualquier trámite administrativo.
5. ¿Cómo te atienden si tienes un problema?
Piensa en un caso sencillo: pierdes el teléfono y necesitas recuperar el acceso. Averigua si existe atención telefónica, chat, oficina o un canal de reclamaciones, y cómo te identificarían. La mejor cuenta sin comisiones también tiene que resultar manejable cuando algo falla.
Si valoras la oficina, comprueba qué servicios incluye tu contrato. Una cuenta contratada online puede tener reglas distintas para determinadas operaciones presenciales. No basta con que el grupo bancario tenga sucursales: pregunta por tu producto y por la operación que necesitas.
Experiencia de la edición anterior: Francisco escribió sobre BBVA: “siempre que he tenido una duda me la han solventado con mucha amabilidad y rapidez”. Conservamos su relato como experiencia histórica; no representa una prueba nueva del soporte ni garantiza el resultado de cada consulta.
Ver imágenes históricas de BBVA
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.


6. ¿Quieres intereses o una cuenta para el día a día?
Una cuenta corriente gratuita puede no remunerar tu saldo. BBVA Online y Santander Online indican 0 % TIN y 0 % TAE para la cuenta. Una bonificación por nómina o por uso no es lo mismo que cobrar intereses por todo el dinero depositado.
Si buscas remuneración, compara TIN y TAE, duración, saldo máximo o mínimo y condiciones. Calcula qué pasa cuando termina la oferta y si necesitas mantener una vinculación. No elijas una cuenta principal solo por una cifra de bienvenida que quizá no puedas cobrar.
También conviene distinguir depósito bancario, fondo monetario e inversión. La protección y los riesgos no son iguales. En nuestra comparativa de cuentas bancarias puedes pasar de esta selección a las fichas de cada producto.
Ver información histórica de Openbank y EVO
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.


7. ¿Qué entidad guarda el dinero y qué lo protege?
Consulta la entidad legal que figura en el contrato y el sistema de garantía aplicable. En España, el FGD cubre con carácter general hasta 100.000 € por depositante y entidad adherida; existen supuestos específicos de cobertura adicional. Información del FGD.
La cobertura se calcula por entidad, no por cada cuenta que abras en ella. Si repartes saldo entre marcas, comprueba si corresponden a la misma entidad legal. En cuentas de entidades de otros países de la UE, identifica el sistema nacional que resulte aplicable.
El tamaño del banco no lo hace inquebrable ni permite dar por hecho un rescate público. Y la garantía de depósitos no compensa pérdidas de mercado de tus inversiones. Para encontrar la mejor cuenta sin comisiones, compara costes y operativa junto con esta protección.
Opciones que merece la pena revisar en 2026
Si manejas efectivo, empezaría comparando las redes de BBVA, Santander, Openbank e imagin que realmente tienes cerca. Sus cuentas mencionadas arriba evitan el mantenimiento básico. Revisa el alta concreta, la tarjeta incluida y los servicios que usarás antes de decidir.
Si operas principalmente desde el móvil, N26 Estándar y Revolut Estándar pueden entrar en tu selección. Sus planes gratuitos tienen límites. Revolut indica cinco retiradas o 200 € por ciclo mensual, lo que ocurra primero, en cajeros de otras entidades; después se aplican las tarifas correspondientes.
Para viajar, compara la comisión de cambio, el límite mensual, los recargos y el efectivo por separado. Un plan gratuito no equivale a retiradas ilimitadas en cualquier país. El operador del cajero también puede cobrar: revisa el aviso en pantalla antes de aceptar.
Lee nuestros análisis de BBVA Online y la comparativa general con enlaces a las reseñas para ampliar la selección. Cada ficha resuelve los detalles de ese producto; esta guía se centra en el criterio de elección.
¿Y EVO? Ya no debe presentarse como una opción independiente de nueva contratación. Bankinter confirma su integración completa. Si eras cliente, consulta las condiciones de tu producto migrado; las imágenes antiguas de la Cuenta Inteligente no acreditan una oferta actual.
Wefferent e ING también aparecían en la selección anterior. Conservamos sus imágenes en el archivo histórico, pero no trasladamos aquellas tarjetas, requisitos o notas de estrellas a esta revisión. Para estudiar esas opciones, consulta sus condiciones vigentes en la comparativa general y en sus webs.
Ver logotipos de la selección anterior
Archivo de la edición anterior, conservado sin presentar sus condiciones como actuales.


Cómo cambiar de cuenta sin perder recibos: 5 pasos
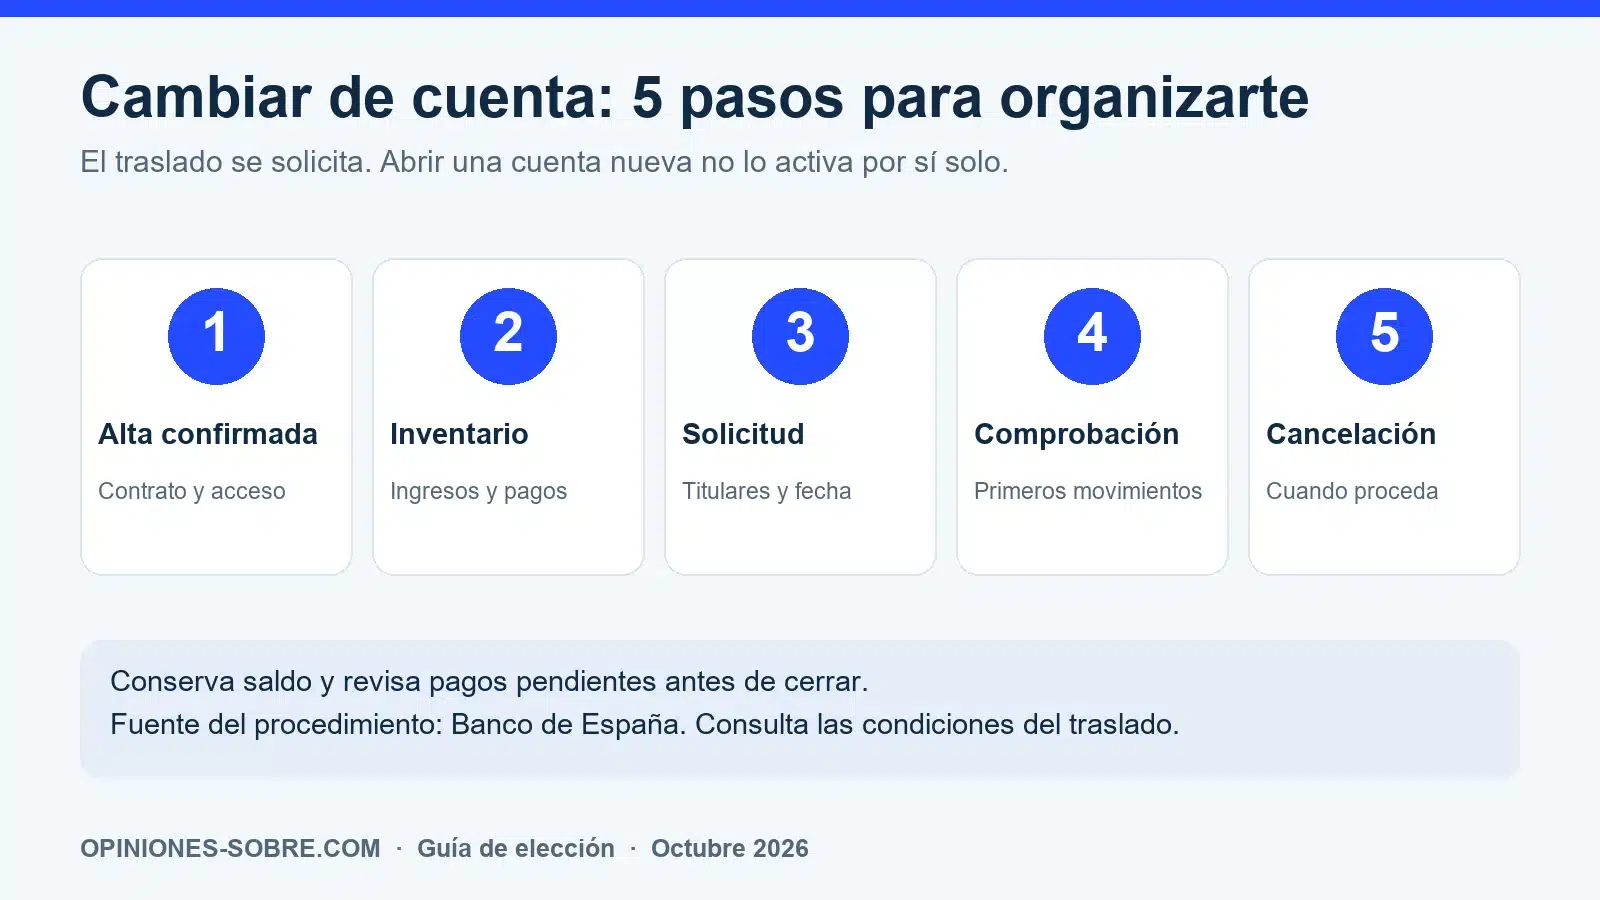
Encontrar tu mejor cuenta sin comisiones es solo la primera parte. Antes de cerrar la antigua, organiza el traslado. El Banco de España explica que deben solicitarlo expresamente todos los titulares y que el traslado entre proveedores operantes en España es gratuito.
- Confirma el alta y las condiciones. Guarda el contrato y verifica que puedes operar con la cuenta nueva.
- Haz inventario de pagos e ingresos. Incluye nómina, recibos, transferencias periódicas, cuotas anuales y compras pendientes.
- Solicita el servicio de traslado. Acordad qué se mueve y la fecha; no se realiza por el mero hecho de abrir otra cuenta.
- Comprueba los primeros movimientos. Mantén saldo suficiente mientras verificas ingresos y cargos de ambos lados.
- Solicita la cancelación cuando proceda. Revisa deudas, productos vinculados y operaciones pendientes, y guarda el justificante.
Según el Banco de España, la fecha de ejecución no puede ser inferior a seis días hábiles desde que la entidad nueva recibe la información necesaria. Es un plazo ligado al procedimiento, no una promesa de que todos tus trámites terminen seis días después de abrir la cuenta.
Si ya eres cliente de un banco que te cobra comisiones, pregunta primero por una migración o alternativa compatible. No existe una regla universal que te obligue a irte y volver tras unos meses. Las cuentas para nuevos clientes y sus incentivos se rigen por sus propias condiciones.
Dudas antes de elegir la mejor cuenta sin comisiones
¿Cuál elegiría sin nómina?
Empezaría por las opciones cuya gratuidad básica no depende de ella y las filtraría por tarjeta, cajeros y atención. No daría por descartada una cuenta porque su regalo sí exija ingresos. La decisión depende de tus operaciones y de que cumplas las condiciones de alta.
¿Es mejor una cuenta gratis o una remunerada?
Son características distintas y pueden coincidir. Para gastos diarios, prioriza la operativa y su coste. Para ahorros, estudia rentabilidad, duración y protección. Incluso puede tener sentido separar ambos usos si los contratos y el trabajo de gestionarlos te compensan.
¿Sin comisiones significa que nunca pagaré nada?
No. Normalmente describe algunos servicios del contrato. Cajeros ajenos, tarjetas adicionales, financiación, descubiertos o divisas pueden tener coste. Revisa la documentación de la cuenta y calcula el total con tus operaciones habituales.
¿Cómo decido entre dos cuentas parecidas?
Compara un año completo con tu propio uso, incluidas tarjetas y efectivo. Si el coste es similar, decide por atención, acceso al dinero y facilidad de gestión. Una pequeña bonificación no tiene por qué compensar una cuenta que te resulta incómoda.
Fuentes oficiales y criterio de revisión
Revisión de las páginas oficiales el 05/10/2026. Selección por utilidad cotidiana, no por una nota nueva de estrellas. Los ejemplos de costes son hipotéticos y las fotografías anteriores son históricas. Comprueba la documentación contractual antes de contratar.
- BBVA: Cuenta Online y documentación de comisiones.
- Santander: Cuenta Online.
- Openbank: Corriente Open y tarjetas adicionales.
- imagin: cuenta y requisitos.
- N26: Estándar y tarjeta física.
- Revolut: tarifas del plan Estándar.
- Bankinter: productos procedentes de EVO.
- Banco de España: discriminación de IBAN.
- Banco de España: traslado de cuentas.
- FGD: alcance de la garantía de depósitos.
¿Qué necesitas de tu mejor cuenta sin comisiones: cajero, oficina, dos tarjetas o gestionar todo desde el móvil? Cuéntalo en los comentarios, junto con el producto que utilizas y el coste que te resulta más importante.

- Cuentas de ahorro sin comisiones: 5 opciones, intereses y condiciones en 2026 - 6 octubre, 2026
- Mejor cuenta sin comisiones: 7 claves para elegir en 2026 - 5 octubre, 2026
- Bancos sin comisiones: 10 cuentas y costes reales en 2026 - 28 septiembre, 2026


Impresionante chaval enhorabuena por tu trabajo conciso pero a la vez extenso y claro sobre todo muy claro ojalá todo el mundo fuera tan claro como tú.
Gracias KevikH, comentarios como el tuyo nos animan a seguir con el proyecto, un saludo.
Estoy de acuerdo en eso de que cada uno necesitamos una cosa, lo que no tengo tan claro es si quiero una cuenta de Stas online. Me gusta el trato personal. No obstante me ha encantado tu artículo y lo bien que lo has enfocado, muchas gracias por toda la información gratuita que les expones.
Gracias a ti saray por tu comentario.